Showing posts sorted by relevance for query euros por usuario. Sort by date Show all posts

Tuesday, October 07, 2008

¿Vale Tuenti 55,88 millones de euros?

Qualitas Equity Partners, el fondo de inversión de la familia Polanco (dueños de Prisa), ha comprado un 17% de la red social Tuenti por 9,5 millones de euros, por lo que el valor de la compañía sería de 55,88 millones de euros. Una valoración de 28 euros por usuario único, ¿de verdad vale tanto Tuenti?
De nuevo parece que las redes sociales están sobrevaloradas a pesar de que ninguna de ellas, ni siquiera las más grandes como MySpace o Facebook son todavía un buen negocio. Incluso al todopoderoso Google le cuesta vender la publicidad que gestiona para MySpace.
Facebook ha tenido que bajar su CPM a 0,13 dólares para vender la publicidad y MySpace ha rebajado sus banners de 3,25 dólares por CPM a menos de 2 dólares.
El crecimiento de la publicidad en las redes sociales es fuerte, pero también se ha frenado con la crisis y es una pequeña parte de la inversión publicitaria en internet, sólo un 5,5%. Las previsiones de facturación para 2008 han sido revisadas a la baja.


Pero eso sí, las valoraciones están disparadas en la economía de la atención y muchos temen otra burbuja. Atención es lo que concentran las redes sociales, cuyos usuarios pasan más tiempo en ellas que en otros tipos de webs. Y también fascinan por su funcionamiento y posibilidades, pero algunos temen otra exhuberancia irracional como la que ha llevado a la crisis actual.
Pagar 28 euros parece un precio por usuario demasiado alto cuando en España se han pagado entre 8 y 10 euros por usuario en otras adquisiciones como las de Neurona y eConozco, redes sociales más verticales, con menos usuarios registrados que los aproximadamente dos millones de Tuenti y sus 2,8 millones de usuarios únicos.


En Estados Unidos, AOL compró Bebo por 21,2 dólares por usuario (15,6 euros) y Rupert Murdoch (News Corporation) pagó 27,62 dólares (20,3 euros) por cada usuario de MySpace. Y en 2006 Google pagó 32 dólares por usuario de YouTube.
Según los últimos datos, MySpace estaría facturando 17 dólares por usuario al año en Estados Unidos y Facebook, 19,6 dólares por usuario.
Si se toman sus cifras de usuarios en todo el mundo, MySpace facturaría 6,5 dólares por usuario (755 millones de facturación estimada, 117,5 millones de usuarios) y Facebook 2,65 dólares por usuario (265 millones de facturación, 132 millones de usuarios).
Sin datos de facturación y ebitda de Tuenti es difícil hacer los cálculos, pero está claro que el fondo de la familia Polanco le ha otorgado un alto valor a una red social que todavía tiene que fortalecer su modelo de negocio. Han pagado más por la atención que despiertan y por el tipo de usuario que atrae (adolescentes y jóvenes universitarios, con alta proporción de mujeres) que por su negocio.

Coda: Prisa ha vivido hoy otra jornada negra en la bolsa con una caída del 11% tras el anuncio de Cebrián de que buscan socios. La acción ha caído por debajo de los cuatro euros hasta llegar a un valor de 3,81.

Sunday, February 21, 2010

¿Es Spotify el futuro de la música?

Un análisis de la economía del streaming


Spotify es la esperanza de muchos. De los internautas, para seguir oyendo música sin tener que recurrir a las descargas. Y también, pero menos, de los artistas y discográficas, dispuestos a explorar nuevos negocios para la música, aunque recelosos de su rentabilidad.
¿Es el streaming el futuro del negocio de la música?
Daniel Ek, su fundador, repite que sí, aunque los números por ahora no están claros. Las discográficas han apostado por la iniciativa y algunas de las más grandes como EMI, Warner, Sony-BMG y Universal tienen entre un 15 y un 18% de su capital. No sólo están en la empresa, sino que la apoyan con una rebaja importante de los derechos que cobran a los servicios digitales por la música.
Tanta rebaja que algunos como Warner dudan de su viabilidad y anuncian que no licenciarán más música para servicios de streaming. El responsable de Warner, Edgar Bronfman Jr., acusa a la música en internet de reducir las compras en servicios como iTunes, mucho más rentables que las suscripciones.
El streaming supuso el 8,3% de los ingresos de la música digital en 2008, aunque se anuncia un gran crecimiento desde 2009. Pero es un crecimiento del que la patronal mundial de la música, la IFPI, desconfía.
La discográficas no ven claro el futuro del streaming por su menor rentabilidad frente al negocio tradicional. Otros se cansan de repetir que el negocio ha cambiado y que cobrar menos es mejor que el todo gratis en la Red.
Esa reducción de los derechos digitales ha producido el efecto Lady Gaga denunciado por varios músicos: 113 euros por un millón de canciones en streaming, una compensación bajísima por su música. Mucho menor que las tarifas reclamadas por las gestoras de derechos de autor, que en este caso alcanzarían los 970 euros en Gran Bretaña o hasta 4.500 euros en España, en función del coste de los derechos.
La clave está en saber cuánto llega al músico de lo pagado a gestoras y discográficas y si compensa económicamente o son más altos sus rendimientos de promoción entre el público.

En Spotify lo tienen claro: apuestan por la música de pago como negocio y su promoción con música gratuita. Un modelo de negocio freemium que reúne clientes por la atracción y el poder de consumo de la música en la web. La empresa cobra por la publicidad, como la radio convencional, pero además ofrece servicios premium: música sin anuncios y en el móvil por 9,99 euros al mes.
"El nuevo modelo de negocio de la música es una mezcla de publicidad, descargas, suscripciones, merchandising y entradas a conciertos donde el usuario llega y donde la clave para la rentabilización viene de la portabilidad y el paquete de derechos de acceso que se le ofrece" ha explicado a menudo su fundador.
Un negocio 360º para la música online. Igual que en el resto de iniciativas digitales, los responsables de Spotify saben que con el precio de los anuncios en internet muchos negocios no son sostenibles si no se amplían sus fuentes de financiación y se multiplican los ingresos por usuario.

A diferencia de otros proyectos como Last.fm, Spotify lanzó desde el principio un modelo de negocio freemium: contenidos gratuitos y de pago. Daniel Ek repite que su objetivo, como el de las discográficas, es "que la gente pague por la música".
Porque el modelo de la radio financiada sólo con publicidad no resiste en internet por el mayor coste de los derechos: del cinco por ciento en la facturación de las radios frente al diez por ciento en los servicios de streaming para las gestoras de derechos de autor colectivos y hasta el doble para las discográficas.
Por eso el precio en Spotify es mayor que en otros servicios. Last.fm cobra 3 euros mensuales por el acceso a su discografía en los países donde no tiene red comercial.
Por eso la gran esperanza de Spotify, como de otros servicios de streaming, es emular el éxito de iTunes. Convertir los móviles a través de las aplicaciones en el mayor canal directo de acceso y consumo de música.

En España, la SGAE cobra a una radio comercial el hasta el cinco por ciento de sus ingresos, igual que la Asociación de Gestión de Derechos Intelectuales (Agedi), mientras la cuota para el streaming es del diez por ciento (el 8% en 2009) o un equivalente de 0,50 euros por suscriptor y mes. En el caso de Agedi la cuota es superior, un 16% de la facturación y de un 0,01 a un 0,015 de euro por canción.
Rebajar el precio de los derechos de autor ha sido la lucha de Pandora, uno de los servicios pioneros de recomendación y streaming en Estados Unidos, donde sobrevive sin capacidad de expansión internacional, y del resto de proyectos comerciales de música online.
Pero a los derechos de autor de las sociedades de gestión además hay que sumar los derechos de las discográficas, similares y en algunos casos mayores a los 0,0045 euros que la SGAE cobra por reproducir cada canción. Para apoyar los nuevos negocios digitales, PRS, la gestora de derechos de la música británica, rebajó a 0,00097 euros los derechos por cada canción reproducida, aunque también cobra el 10,5% de los ingresos de los servicios de streaming, medio punto más que en España.
Las discográficas negocian con cada servicio, pero en casi ningún caso su precio es inferior al de las sociedades de gestión. Y en algunos casos es mucho mayor.

El coste de una canción en streaming estaría entre 0,010 y 0,015 euros. Dicho de otro modo cada cien canciones hay que pagar de un euro a un euro y medio en derechos.
Se estima que cada usuario escucha una media de 25 canciones diarias, así que el coste por usuario estaría entre por encima de los seis euros entre derechos, conectividad, gestión y comercialización.
Ese coste, mucho mayor de lo que se factura con la música gratis con publicidad, ha obligado a servicios como Yes.fm ha acabar con su vieja tarija de 3,95 euros al mes para ofrecer música por un euro al día o suscripciones mensuales de entre 7,90 y 9,90 euros, más caro si se accede en el móvil.
Gracias a esas tarifas, las discográficas consiguieron recaudar en España 17,1 millones de euros en 2009, el 60% del mercado digital.

Spotify y los nuevos distribuidores de música necesitan aumentar la rentabilidad de sus usuarios y ofrecer un negocio viable a los músicos y a los sellos. Por eso además de la publicidad se apoya en las suscripciones, la venta de música online y quiere expandirse a las entradas para conciertos y el merchandising.
Daniel Ek ha comentado en algunos foros profesionales que el streaming sería viable si consigue el equivalente al uno por ciento del mercado de la radio y la publicidad online: más de 12 millones de euros en el caso de España.

¿Es posible la rentabilidad en el streaming?
Spotify tiene 1,45 millones de usuarios en España, pero muy pocos son de pago. Si aplicamos la misma proporción que entre sus usuarios totales, de los 250.000 de pago logrados en los países donde está presente, 43.500 estarían en España. Unos ingresos de algo más de cinco millones de euros anuales.
En cuanto a la publicidad, Spotify podría conseguir ingresos medios de un 1,25 euros por usuario y año, una tasa similar a la de otros negocios en internet. En total, unos ingresos de menos de siete millones de euros anuales.
Por eso el objetivo repetido por los responsables de Spotify es convertir al diez por ciento de su público en usuarios de pago. Con esas cifras podría alcanzar en España más de 17 millones de euros anuales, el equivalente a lo facturado por música digital por las discográficas y más del uno por ciento de la suma de la publicidad en radio e internet, el objetivo repetido por Daniel Ek.
Para los fans de la música, Spotify es una joya. Falta saber si lo será para el futuro del negocio de la música.

Wednesday, October 01, 2008

Convergencia de medios contra la crisis

El futuro de la comunicación es digital, pero la convergencia no será un buen negocio para todos. El negocio de los medios sufre una revolución como no registraba desde el comienzo de la era de la publicidad y las grandes audiencias. Los medios tradicionales están obligados a cambiar hasta la reinvención porque el modelo de negocio del que han vivido tantos años se agota.
El paradigma cambia y algunas conclusiones aparecen: el mercado de la información disminuye por el aumento de la competencia y el acceso ilimitado a los contenidos en la economía de la atención, los medios tradicionales están obligados a la convergencia en un escenario de pérdida de ingresos y los nuevos medios no invierten tanto en la generación de contenidos de calidad.
La convergencia no es la solución económica para los grandes medios a corto plazo. Muchos, como está ocurriendo en Estados Unidos, están obligados a salir de los mercados bursátiles para buscar nuevas fórmulas de financiación y todos deben desarrollar nuevos fórmulas de ingresos y adaptar sus estructuras a un nuevo escenario de menores ingresos por los contenidos.
Este es el mayor problema. La información es cara y frente a la apuesta por los contenidos propios surgen dos alternativas que dominan el escenario de los nuevos medios: agregadores de información ajena o publicaciones de nicho, especializadas en temas o áreas geográficas para desarrollar contenidos sin las necesidades económicas de la producción de información propia y diferenciada y con cobertura general.

¿Pueden los medios informativos tradicionales sobrevivir en este nuevo paradigma?

Frédéric Filloux, responsable del grupo noruego Schibsted en Francia (editor del gratuito 20 Minutos y de varios clasificados en España), se pregunta si la convergencia es la solución. Y contesta que sólo "una organización informativa compatible con una nueva economía" de medios menos rentables será capaz de hacerlo.
Concluye que medios con una facturación tan baja como la de los diarios digitales no pueden tener las grandes redacciones de la prensa tradicional, pensadas y organizadas para una cobertura informativa amplia y en profundidad, además de las necesidades de la edición del soporte papel, que obliga a una dedicación intensa de mano de obra por mucho que han mejorado las organizaciones y los programas de edición.
Por eso tantos medios han reducido su redacción y sus gastos de producción informativa en los últimos años.

A pesar del crecimiento de la publicidad en internet y la crisis de la prensa, los ingresos de los medios digitales tardarán mucho en alcanzar, si lo hacen, a los de los medios tradicionales. Hasta en los mercados más desarrollados internet tiene todavía una cuota menor a la prensa y la televisión en el mercado publicitario. Pero además muchos analistas coinciden en señalar que los medios informativos nunca recuperarán los grandes beneficios y la facturación de épocas anteriores, por encima del 20% y de más del 30% en los buenos tiempos.
En los cálculos de Filloux un gran diario europeo o norteamericano necesitará una facturación inalcanzable actualmente en internet y un diario con una redacción de cien personas necesitaría más de 8 millones de usuarios únicos mensuales para sostener sus gastos.

¿Es la convergencia la solución económica para la prensa española?
Del total de costes de los diarios, alrededor de un 25% a 30% de media corresponden a la redacción, el gasto más importante, y a costes informativos. Otro 60% se va en papel, impresión, distribución y comercialización, y el restante 10 a 15% corresponde a marketing y administración.
En los medios digitales no hay papel ni impresión. La distribución y la comercialización son mucho más baratas por la eficiencia de la economía digital y el valor (casi) cero de la copia. Pero tampoco hay ingresos por venta de ejemplares, que en la media de los diarios españoles continúa suponiendo entre el 40 y el 50% de los ingresos.
La rentabilidad publicitaria de los diarios es todavía mucho mayor que en internet. Los grandes diarios españoles consiguen de media más de 6 euros por lector y mes mientras en internet los ingresos fluctúan entre 0,15 y 0,30 euros por usuario único al mes.
El año pasado, el líder en prensa, El País, obtuvo 8 euros de ingresos publicitarios por lector y mes. Prisacom, incluye Elpaís.com y el resto de webs del grupo, logró sólo 0,21 euros de publicidad por usuario único y mes.
Vocento, líder de prensa regional, consiguió 6,15 euros mensuales por lector, mientras las webs del grupo lograron 0,30 euros por usuario único al mes. La diferencia es mayor en el caso de ABC, que facturó 10,8 euros por lector y mes.

¿Funcionaría la convergencia con una redacción de cien personas?
El coste empresa por periodista en un gran diario nacional se puede cifrar en 65.000 euros, un total de 6,5 millones anuales para una redacción de un centenar de personas. Para un medio digital se pueden sumar alrededor de 1,5 millones de gastos técnicos, infraestructura y conectividad, un millón en marketing y medio millón de administración y otros.
Total: 9,5 millones de coste anual. Un gasto mensual de 792.000 euros.
Serían necesarios 3,95 millones de usuarios únicos mensuales con un ingreso medio de 0,20 euros por usuario y mes para encontrar el punto de equilibrio. Sólo tres medios alcanzan esa cifra de usuarios en España, según los últimos datos de OJD, pero cualquiera de ellos superan muy holgadamente estos gastos con lo que si se aplica la convergencia sólo como el trasvase de ingresos del negocio tradicional al digital, el futuro sería muy difícil.
Pero cuando tenemos en cuenta los ingresos del papel, la convergencia aparece como la solución. Los medios informativos tradicionales españoles todavía facturan en internet como máximo un 7% de sus ingresos totales. La convivencia de los ingresos por el diario papel y el digital compensa parcialmente las pérdidas de facturación publicitaria.
Pero ese escenario está cambiando. En Estados Unidos se ha calculado que la prensa perderá ingresos publicitarios hasta 2014 para después empezar a recuperarse.

En el caso de España, un cálculo similar sobre dos de los principales grupos de prensa -Prisa como líder en prensa nacional y estar diversificado en prensa especializada, y Vocento por ser el mayor grupo de prensa regional- da un resultado de pérdida de facturación hasta 2015 para luego comenzar una recuperación que llevaría a 2020 con una ganancia total del 1 al 12% de facturación si se mantuvieran las previsiones económicas resultado de la crisis: pérdidas en prensa de entre el 10 y el 5% de facturación publicitaria y ganancias en el mercado de internet del 20 al 25% anual.


Si se suman los ingresos digitales y en papel, la convergencia funciona, pero a los medios tradicionales les queda una dura transición de pérdida de ingresos y rentabilidad en papel hasta conseguir que los beneficios de internet crezcan y sean capaces de mantener la multimedia.

El futuro de los digitales
Otra cosa es si se piensa en un medio informativo puramente digital, pero con voluntad de cubrir y generar información propia. Imaginemos un medio con una redacción y un departamento técnicos importantes y competitivos de alrededor de 40 personas en total. Los salarios en internet continúan siendo más bajos, con lo que el coste medio podría estar en 40.000 euros en un medio nuevo. Un coste total de 1,6 millones de euros.
Mantengamos un coste técnico de un millón de euros anual y reduzcamos el marketing a medio millón de euros y los costes de administración y generales a otro medio millón. En total, 3,6 millones de euros con un gasto mensual de 300.000 euros.
En un medio nuevo la rentabilidad bajaría, así que podríamos estar en la banda baja de rentabilidad, 0,15 euros por usuario y mes. Serían necesarios 2 millones de usuarios únicos mensuales para cubrir costes.

¿Cuál de los dos modelos es más rentable?
Ninguno de los digitales puros españoles auditados por OJD llega por ahora a esa cantidad de usuarios. La doble faz papel/web ofrece más ingresos pese a los costes y, además, catapulta la reputación y la atención del público sobre el medio, como ha reconocido Ignacio Escolar, director del último periódico en papel aparecido en España, Público.
Sin embargo no hay que perder de vista que un diario medio tiene en España un coste anual de alrededor de 30 millones de euros. Un digital de un tercio de esa inversión podría ser esa organización de un centenar de personas con capacidad de ser competitivo con cualquier medio, en papel o audiovisual.
El futuro obliga a nuevos medios con un nuevo modelo de negocio y otra organización. Las grandes redacciones de otros tiempos seguramente no serán posibles, pero hay espacio para redacciones más distribuidas y descentralizadas que se aprovechen de los costes mucho más bajos de los medios digitales.
Un modelo orientado a la multimedia y el multiproducto para aumentar las vías de financiación y ganar valor en mercados especializados y de nicho, donde está el futuro de los medios informativos.

Un análisis para Soitu.es

Tuesday, March 10, 2009

La publicidad supera al pago en los medios digitales

Cuando los periodistas se enzarzan en la discusión de los nuevos modelos de negocio para los diarios y la posibilidad de volver al pago por contenidos, los medios más innovadores apuestan por el negocio distribuido gracias a la tecnología y la búsqueda de nuevos productos informativos gratuitos o con valor añadido para los usuarios.
El vicepresidente para operaciones digitales de The New York Times, Martin A. Nisenholtz, lo tiene claro: hay que seguir investigando posibles modelos de pago por servicios y contenidos, pero la publicidad digital es más rentable para la mayoría de los diarios.
No coincide con las propuestas de sus columnistas, encerrados en una visión propietaria y restringida del negocio de la información. Una vuelta forzada al mercado de la escasez para limitar el acceso de los ciudadanos a la información. Justo lo contrario del mayor logro de la revolución digital. Y además seguramente ilegal por atentar contra la competencia.
En sus primeras respuestas a los lectores en una entrevista digital afirma:
"Nuestros más ambicioso esfuerzo en pago por contenido fue TimesSelect, donde cargamos por acceso a los columnistas del Times. Tuvo mucho éxito y generó más de 200.000 suscripciones anuales y alrededor de 10 millones de dólares de ingresos anuales. Sin embargo, decidimos cerrar TimesSelect tras un cuidadoso análisis que sugirió que los ingresos publicitarios resultado de aumentar el tráfico por ofrecer este contenido gratuito a través de la explosión de blogs y buscadores excederían esos diez millones".
Es la ecuación de casi todos los medios con futuro: más acceso y menos restricciones, más audiencia y mercado distribuido.
Porque los medios son un algoritmo donde los servicios y la gestión del contenido a través de nuevos programas y plataformas se puede comercializar más allá de la cabecera.
Por eso las API de medios como NYTimes.com o The Guardian se desarrollan y abren para la reutilización de sus datos y contenidos en nuevas aplicaciones en un mercado distribuido y abierto.
Incluso con desarrollos de pago, que en definitiva son lo que hacen The Wall Street Journal y Financial Times o Bloomberg con sus servicios financieros.
Y, además, se puede experimentar hasta cierto punto con modelos de suscripción como el de Financial Times.
FT.com tiene 100.000 suscriptores que unidos a su más de medio millón de usuarios registrados le permite aumentar sus ingresos por publicidad y pago hasta suponer el 20% de la facturación del diario. Interactive Data, su división de datos financieros, logra más del 60% de los ingresos de Financial Times.
The Guardian ya factura el 15% de sus ingresos de los 30 millones de usuarios únicos de su web y The New York Times logra un 12% de sus ingresos de internet.

Céntimos digitales en España

En Vocento los ingresos digitales con casi el 7% del total, en línea con la estructura del mercado publicitario.
En Prisa la baja rentabilización de internet y el peso del audiovisual hace retroceder los ingresos digitales a sólo un 1,8% del total de los ingresos del grupo.
En otros negocios, como las guías, el porcentaje de ingresos digitales llega ya al 16%, como en Páginas Amarillas.
Y es que el problema fundamental de los diarios españoles no es sólo acomodarse a la paulatina pérdida de ingresos publicitarios del papel, sino ganar cuota de facturación en el mercado de internet.


Los ingresos publicitarios por lector promedio de la prensa española en 2008 fueron de 93,6 euros por lector. Internet consiguió 31,3 euros por usuario único, pero grandes medios como los de Prisa no llegaron al euro por usuario y los diarios digitales de Vocento lograron 1,2 euros por usuario único ese año.
20Minutos.es sólo consiguió 0,4 euros por usuario únicos frente a 12 euros por lector de su edición en papel.
Los euros analógicos siguen siendo céntimos digitales, pero cuando la caída de la publicidad en papel se hace cada vez más grave y sólo aumenta en internet, los diarios deben aprender a comercializar mejor sus webs antes de reducir su audiencia en internet.

Artículo para Soitu.es

Thursday, March 03, 2011

El 30% de la publicidad digital será vídeo en 2011

IAB Spain cifra en 789,8 millones la inversión en publicidad digital en 2010, un crecimiento del 20,7% respecto a 2009 y una cuota del 13,6% del mercado. La publicidad digital alcanzará los mil millones en 2011, un 15% del mercado, y 300 de ellos serán publicidad en vídeo, tanto en formatos integrados como en vídeo y televisión online.
El vídeo y las nuevas pantallas: móviles, tabletas y televisión conectada, son los motores de un mercado donde la convergencia audiovisual hace del spot en vídeo y los anuncios en preroll los formatos más atractivos y deseados.
Los spots de vídeo se duplicaron en 2010 hasta el 3,1% del total de la publicidad, pero el 20% de los formatos integrados y enriquecidos se basan ya en el vídeo. La diferencia entre la cifra de inversión de Infoadex y la de IAB en publicidad interactiva se explica por los 9,3 millones de publicidad gráfica en móviles.
La apuesta de Javier Navarro y Alex Marquina, presidente y vicepresidente de IAB Spain, es que internet alcanzará a los diarios este año gracias al tirón del vídeo y de las redes sociales, como espera gran parte del sector.
Los diarios acabaron 2010 con una facturación de 1.124 millones y un 19% del mercado, pero su crisis y el empuje de nuevos contenidos y plataformas de entretenimiento y servicios amenaza su segundo puesto.
El empuje del vídeo, la incorporación de nuevos anunciantes y el crecimiento de la publicidad de consumo masivo son síntomas de un mercado más maduro en el que se ha reducido ligeramente la concentración de anunciantes y soportes. Pero también está causando un cambio en los formatos y los modelos de contratación.

La publicidad gráfica ha alcanzado los 372,4 millones de euros, un 47,2% del mercado, con un crecimiento del 25% respecto a 2009. Es la primera vez desde la aparición de Google como gran comercializador de internet que los formatos gráficos superan en crecimiento a las búsquedas. La publicidad en buscadores alcanzó los 417,1 millones, todavía un 52,8% del mercado, pero con un crecimiento del 17%.
Pese a todo, Google acapara la mitad del mercado digital, ligeramente por encima de su cuota mundial del 43%. En la presentación surgió el debate sobre Facebook, la fuerza emergente del mercado publicitario, aunque aún a mucha distancia del buscador. Ninguna de las dos empresas facilitan datos en España, pero en un debate con Navarro, Marquina, Eduardo Madinaveitia (Zenith), Julio Alonso (Weblogs SL) y Adrián Segovia (El País), calculábamos que las expectativas actuales pueden quedarse cortas y las redes sociales (Facebook y Tuenti) podrían alcanzar entre un 4 y un 5% del mercado digital este año si la inversión crece como en los últimos meses.
Cuotas inferiores todavía a las calculadas en Estados Unidos, donde Facebook podría alcanzar el 21,6% del mercado gráfico este año.
Los formatos audiovisuales y los nuevos anunciantes han provocado un cambio en los modelos de contratación. El CPM ha bajado cinco puntos en 2010, hasta el 60,3% del pricing, y por primera vez se mide la contratación por tiempo fijo, que alcanza al 14,3% de la publicidad. El precio por resultados (coste por lead, por ventas, etc.) se situó en el 15%, al que se suma un 8% más de coste por clic (CPC).
La valoración del IAB sobre la evolución del mercado es muy optimista. Mientras la crisis ha hecho perder el 27% del mercado publicitario desde 2007, internet y la publicidad interactiva ha crecido un 63% desde los 482,4 millones de inversión antes de la crisis.
El gran desafío para internet es aumentar los ingresos por usuario. El aumento de la facturación publicitaria no está en sincronía con el crecimiento de los usuarios de internet y del tiempo de consumo: de 49,4 minutos diarios en 2009 a 57,2 el año pasado (EGM), el segundo medio en consumo tras la televisión.
Los ingresos por usuario son difíciles de calcular en internet por la diferencia de soportes y contenidos. El consumo de muchos medios digitales, la escasa fidelidad y un crecimiento de la oferta de productos y soportes más rápido que la demanda y la audiencia mantiene ese ARPU bajo.
Los ingresos publicitarios por usuario del total del mercado estaban en 31 euros en 2007, 2,6 euros mensuales. En 2008 se creció hasta tres euros mensuales, algo más de 36 anuales, pero 2009 notó la caída publicitaria con un ingreso por internauta de 32,8 euros anuales, 2,7 al mes. En 2010 se han conseguido 3,1 euros por usuario y mes: 37 euros anuales.
Entre los grandes del mercado, Google consigue 18 euros por usuario y Facebook ya está en tres, según datos recientes.
Números muy inferiores a los de mercados maduros. Los diarios rozaron los 75 euros de publicidad por lector y la televisión los 71,4 en 2010. En esa diferencia están los problemas de muchos medios digitales cuando las expectativas de ingresos de pago son muy bajas.
El mercado y la audiencia crecen, pero la abundancia de la oferta y la desconfianza de parte de la publicidad por la eficacia del medio, ralentiza su despegue. A lo que se une la persistencia de precios muy bajos, utilizados por los grandes de internet para dominar el mercado y comercializar gran cantidad de inventario, pero también por la abundancia de productos de bajo coste y calidad.
La solución pasa por aumentar la atención, fidelidad y tiempo de consumo de la audiencia, junto al desarrollo de estrategias publicitarias más atractivas, eficaces y con más engagement para el público.
Por eso muchos medios comienzan a abandonar la obsesión por el volumen de tráfico para desarrollar un público más fiel, más segmentado, intentado aumentar el consumo y rentabilizarlo con más eficacia, como ocurre en la mayoría de los medios tradicionales exitosos.
La hora de la maduración del mercado llega. Movimientos como el de Google para mejorar su algoritmo y penalizar al contenido y a las webs de baja calidad, o las nuevas métricas que se están pactando en la Mesa de Contratación Digital, como la nueva medición híbrida de Nielsen, indican también un intento de rebajar el tráfico basura y hacer más homogéneo y transparente el mercado.
Los datos de IAB permiten avanzar que ese es el camino.
Una senda donde se está a la espera de un pacto para la regulación de la protección de datos y el consentimiento informado de las cookies, que podrían amenazar parte de la publicidad en internet si los reguladores endurecen la protección de los usuarios frente a la publicidad por comportamiento.

Wednesday, February 17, 2010

El difícil negocio del pago por contenidos

Una nueva encuesta de Nielsen en todo el mundo vuelve a repetir lo defendido aquí tantas veces:
1. El pago por contenidos no es un modelo de negocio viable para la información en internet y para una mayoría de los medios.
2. La audiencia prefiere la publicidad. Pero el problema es la rentabilización de los medios por los bajos precios de la publicidad, muy inferiores al rendimiento en papel en el caso de los diarios o de la televisión.
3. Los medios deben ser abiertos y aumentar el contenido de uso público.
4. Los usuarios están menos dispuestos a pagar por los nuevos medios y los contenidos de usuarios que por los profesionales.

Sólo el entretenimiento parece tener un negocio de cobro por contenidos viable, como ya ocurre con la televisión de pago o las suscripciones a servicios de vídeo o música. Esos son los contenidos con más atractivo en el mercado ya existente y también los que auguran un mayor futuro en las nuevas plataformas como móviles, tablets o paquetes de banda ancha y contenidos.
Y aún así su demanda es frágil, tanto por el efecto de las crisis económicas como por la competencia de los contenidos gratuitos. Más del 80% de los europeos siguen afirmando que dejarán de pagar por los contenidos si los encuentran gratuitamente.
Por eso medios y telefónicas avanzan hacia un modelo de internet en parcelas donde distribuir con control los contenidos y con mejor comercialización de la publicidad, sin depender tanto de los grandes de internet como Google o las ad networks.
La pregunta es si ese modelo es factible, además de crear una brecha digital entre ciudadanos premium y el resto.

La mayor plataforma de pago en España es la televisión, con 4,2 millones de abonados y unos ingresos por suscripción de alrededor de 1800 millones de euros -a los que hay que sumar la facturación publicitaria-, con una rentabilidad por usuario y mes de alrededor de 40 euros, con cutoas de entre 40 y 100 euros por mes.
Si contamos a los compradores de diarios, pueden calcularse otros 35 euros al mes, más otros gastos de consumo cultural disponibles en las plataformas digitales.
Total: un gasto de alrededor de 400 euros por persona y año, en coincidencia con los datos de consumo cultural oficiales (372 euros en el último dato), de los cuales la mitad podrían dedicarse a las plataformas de pago.
¿Es suficiente para sostener el negocio?
¿Se puede aumentar el gasto de los usuarios para sostener un negocio de pago?
¿Cuánto toca a cada medio y cómo sería el reparto?

Una estimación de ingresos por pago de contenidos de entre 4.000 y 5.000 millones de euros anuales. Una cantidad semejante a la facturación de 2.800 millones de la prensa en 2008 -para 2009 se espera en torno a 2.300- y de 1.400 millones de las revistas.
A esos contenidos habría que sumar la música, (un mercado de 211 millones), del que se podría aspirar a alcanzar el 30%. Aumentar los ingresos por cine en televisión de pago hasta los cien millones de euros anuales. Y en cuanto a los libros digitales, las mejores estimaciones a medio plazo sitúan la venta de ebooks en un 20% del mercado: algo más de 600 millones de euros.
Una buena cantidad que alcanzaría un volumen similar a los 5.210 millones de euros facturados por publicidad en los medios en 2009, con una caída del 20% frente a los 7.100 millones de 2008.
Gran parte de la publicidad se perdería porque cualquier fórmula de pago por contenidos debe contar con el rechazo de los usuarios a la publicidad, cifrado en más de un 60% en Europa en esta encuesta. Más pago significa un reducción de la publicidad, aunque los precios podrían subir.

La encuesta también insiste en la necesidad del contenido abierto y el derecho de copia privada de los usuarios. Para la ciudadanía es imprescindible disponer cómo y cuándo quiere de los contenidos.
El acceso a los archivos y bibliotecas a demanda es imprescindible para que los consumidores accepten pagar por los contenidos. Pero también reclaman el derecho a la copia privada y a compartirlos con otros: más del 50% de los encuestados.
Los medios deben seguir siendo abiertos, a pesar de las iniciativas de plataformas cerradas. Los usuarios no renuncian a su actividad y a compartir contenidos en las redes sociales y en los medios participativos. Sin esa posibilidad se perdería una gran parte del atractivo del contenido de pago.

Otra discusión clave es la fórmula de pago. ¿Suscripción o micropagos? Diferentes encuestas ofrecen resultados opuestos. Sin embargo los paquetes de acceso y contenido -triple play y similares- son los más aceptados cuando el pago por plataformas de acceso: banda ancha, móviles, aplicaciones móviles, parece lo más aceptable para los consumidores.
Pero las alertas sobre el fin de las tarifas planas de comunicaciones y contenido hacen surgir las dudas sobre su viabilidad futura, aunque en muchos casos estos estudios parecen demasiado sesgados.
Y también está claro que si se puede cobrar poco, mejor gratis. Los sistemas de negocio excesivamente baratos son insuficientes para pagar los contenidos y ahuyentan a los usuarios a la vez que cercenan otros métodos de financiación.

El pago no es la solución para la crisis de los contenidos. Más bien parece que sólo un modelo de negocio 360º en el que se combinen varias fuentes de financiación y donde se cumplan los requisitos anteriores es parte de la respuesta para el futuro de los medios.

Friday, May 04, 2012

2012 será el peor año para los medios


El primer trimestre de 2012 ha sido el peor para los medios, y sobre todo para los diarios, desde el comienzo de la crisis. Pero las previsiones son aún peores. La caída del consumo se agudizará en los próximos trimestres y la política de recortes anuncia una malos tiempos a la espera de la próxima subida del IVA.
El descenso de la publicidad fue del 15,1% en el primer trimestre, una caída del 21,2% para los diarios y del 17,7% en televisión. El crecimiento del 6,4% en internet no compensa ni de muy lejos las pérdidas.
El último panel Zenthinela prevé una caída del mercado publicitario en 2012 del 4,8%, algo mejor que otras estimaciones que anuncian una nueva caída del 6% para todo el año. Pero la confianza se rebaja mes a mes y la mayoría del mercado no espera una recuperación hasta final de 2013.

Los diarios han perdido la mitad de sus ingresos publicitarios desde 2007, el mejor año económico de los medios en España, y más de un diez por ciento de la difusión. En lo que llevamos de año, el descenso en la difusión ha empeorado y la mayoría de los diarios han perdido entre un 6 y un 10% de sus ventas de ejemplares en los primeros meses.
La caída de los ingresos totales de la prensa supera el 30% de la facturación desde el inicio de la crisis.


Cabeceras como El País, El Periódico de Catalunya o La Vanguardia han perdido más del 20% de sus ingresos publicitarios. Otros como El Mundo o La Voz de Galicia rozan esa cifra.
Para la mayoría de los diarios locales más pequeños, la pérdida de ingresos es mucho peor. Los recortes en la publicidad institucional se hacen sentir todavía más y la media de la caída se acerca al 30%, según datos del Observatorio de la Prensa Diaria de AEDE.


La televisión ha perdido más de un 35% de sus ingresos publicitarios y gran parte de lo abandonado por TVE no se ha recuperado.
En el primer trimestre, Mediaset España ha perdido un 17% de su publicidad y el 18% de sus ingresos para ver reducidos sus beneficios un 47% hasta 21,2 millones de euros. Antena 3 ha sufrido una erosión del 64% en sus beneficios (7,4 millones) y una caída del 8,7% en sus ingresos. Pero la concentración aumenta: entre las dos acaparan el 78,4% de la publicidad en televisión.

Los medios digitales son los únicos que crecen, pero a menor ritmo de lo esperado. La inversión digital superó en 2011 los 899 millones de euros, pero el crecimiento en las pantallas no compensa lo perdido en negocio tradicional.
Para los diarios, los ingresos de publicidad digital alcanzan el 12% de la facturación en un mercado muy concentrado, donde sólo las grandes cabeceras generalistas y deportivas (El Mundo, El País y Marca) rondan el millón de euros mensuales. El resto están muy por debajo, entre 200 y 300.000 euros mensuales en la mayoría de los casos.
La rentabilidad mensual por usuario único sigue bastante estancada, con unos ingresos de 0,05 euros por usuario, muy inferior al negocio tradicional.
Más de 6.000 empleos de periodistas se han perdido y los nuevos recortes en grandes diarios como El Mundo y El País, además de la crisis y la privatización de las televisiones autonómicas seguirán aumentando esa cuenta.

Las previsiones para 2012 empeoran. Los panelistas de Zenthinela sitúan a la prensa como la principal perdedora, seguida de la televisión generalista.


Para Arce Media las expectativas son aún peores. Una caída del mercado publicitario en medios convencionales superior al diez por ciento, con prensa y televisión por encima de esa media.


Sólo internet y los móviles se salvan en ambas previsiones. Para los medios convencionales, la inversión en internet podría superar por primera vez los 400 millones de euros, un aumento notable, pero inferior a la caída del mercado tradicional.

Las expectativas para este año pasan por un aumento de la concentración, tanto del negocio como de los propios medios. Sólo los grandes y los que se asocien para emprender iniciativas comunes mantendrán altos ingresos, aunque con una caída seguramente superior al diez por ciento sobre las ya acumuladas.

Crecen los medios de nicho, pero sin suficiente fuerza para encabezar nuevas propuestas periodísticas ni de negocio. La mayoría de los nuevos medios tienen una producción propia de información muy baja, dependiente de los contenidos ajenos, la agregación y la opinión y el comentario.
Es relevante analizar cómo crece la audiencia y la inversión en las cadenas temáticas de la TDT mientras pierden audiencia los grandes canales generalistas.

El negocio de pago no despega. La rentabilidad de la opciones de pago es muy limitada, tanto por el esfuerzo necesario para convertir a usuarios en abonados como por una situación económica que disuade del pago por contenidos en un mercado abundante y sin demasiada diferenciación.

A la busca de una nueva oferta publicitaria. La inversión y la planificación publicitaria va muy por detrás del consumo de la audiencia y de los cambios en el mercado. Los medios, también. A medio plazo ninguno de los medios tradicionales puede afrontar la migración digital confiando en la publicidad. Los nuevos medios, tampoco, si de verdad se apuesta por la producción de contenidos propios de calidad.

El futuro pasa por centrarse en la rentabilidad por usuario. La mayoría de los medios deben olvidarse de la publicidad como un negocio donde se venden audiencias y exposición. El gran desafío está en recuperar el valor de los medios no sólo como vendedores de audiencia, sino como proveedores de información, contenidos y servicios de calidad y con credibilidad a público y anunciantes.
Para esa transformación es necesario pensar más en las necesidades de cada individuo y cada cliente, y menos en la venta de espacios y tiempo. La mayor rentabilización será para quienes sean capaces de poseer bases de datos de usuarios (audiencia y anunciantes) con las mayores posibilidades de ofrecer soluciones a las necesidades e intereses de unos con las ofertas de otros.
Vivimos una economía de demanda donde el cliente manda. Los medios deben convertirse en espacios y mercados de calidad y credibilidad frente al mercado de la abundancia. Vender publicidad no tiene futuro si los medios no se convierten en agentes activos de soluciones comerciales basadas en ofrecer el mayor valor a los cientes con el máximo de retorno para ambos.
El desarrollo de esa nueva ecuación de relación entre anunciantes y audiencia es la que ha marcado la evolución de la publicidad contextual (buscadores) y del marketing social en las redes sociales con la integración de la oferta comercial en el flujo social y el timeline de cada usuario.
Los medios locales todavía tienen un enorme campo por desarrollar en el mercado local. Pero necesitan capital, tecnología y un fuerte cambio de cultura tanto en la generación de contenidos como sobre todo en la estrategia de los departamentos y la política comercial. Son los que más publicidad gráfica pierden, así que su apuro es mayor que entre los líderes del mercado, donde el branding y los grandes anunciantes resisten mejor.

La publicidad tradicional seguirá disminuyendo, sólo con ofertas personalizadas, descuentos, espacios comerciales con contenido de calidad, paquetes comerciales con soluciones multiplataforma, aumento del peso del marketing directo e incorporación del e-commerce en la oferta es posible construir un negocio híbrido donde ninguna fuente de ingresos será tan relevante como la vieja doble venta de publicidad y ejemplares, en el caso de la prensa.

El mercado de la abundancia no se resuelve creando una falsa escasez. La escasez persiste en algunos contenidos de calidad o de especial relevancia para mercados y audiencias concretas. Muchos medios poseen esos contenidos, que cada vez serán más a demanda -la revolución ya comenzada por la televisión (VOD) y la música (streaming)- y con sostenimiento del pago por contenidos, tanto suscripciones individuales como paquetes.
Pero para la mayoría de los medios, sólo una pequeña parte de sus contenidos están en esa situación. Navegar el mercado de la abundancia implica adaptarse a las nuevas tecnologías y los cambios en el consumo que han creado.

Más que pensar en limitar la abundancia se debe planificar cómo aprovecharla. Frente a la presión de los rendimientos decrecientes (pago, publicidad), una visión basada en las oportunidades, definidas por el encuentro de público, tecnología, productos (contenidos y servicios) y nuevas estrategias de negocio.
La solución pasa por otra política comercial, mayor personalización, socialización de la oferta para adecuarse a la demanda, nuevas plataformas (móviles, tabletas) y centrarse en lo que se sabe y se puede hacer con mayor calidad: con producción de suficiente cantidad para el consumo en tiempo real, asegurando la escalabilidad y con máxima usabilidad y flexibilidad para el usuario y los clientes comerciales.
El entorno debe estar definido por la credibilidad: transparencia, responsabilidad y contacto directo. Un nuevo contrato periodístico con la audiencia y el mercado.

Estos son los grandes desafíos, más que la busca de un nuevo modelo de negocio único que sustituya al tradicional. Manejar la migración requiere aumentar la aceleración si se quiere sobrevivir a la crisis, económica y estructural.

Monday, February 09, 2009

La clave es la publicidad, no el pago

La crisis ha lanzado a los medios a la histeria. Otra vez. Los medios son histéricos y llorones por naturaleza, así que no hay que extrañarse. Y entre tanto quejío y descenso de los anuncios renace con fuerza la idea de que la publicidad no llega para mantener el negocio y hay que volver a cobrar por los contenidos.
Fin de la gratuidad, como hace poco se resignaba en parte Chris Anderson, director de Wired y apóstol del negocio digital gratuito.
Error.
El problema de los medios y los negocios en internet es la baja rentabilidad de la publicidad, a la que se suman las dificultades para cobrar por los contenidos, como han demostrado las noticias, la música o el cine.


Se puede cobrar (y poco) por algunos contenidos digitales, pero es muy difícil volver a cobrar por las noticias. No hay iTunes para las noticias posible (tampoco iPod), porque la forma de consumo, el valor que les da la audiencia y la multitud de oferta cuando la información es un commodity lo hace inviable.
Pero es cierto que la gratuidad, como está demostrando la crisis de los diarios gratuitos, no es un modelo de negocio más que para épocas de gran bonanza. El resto del tiempo es una táctica comercial.
Tampoco es exacto poner a The Wall Street Journal o a Financial Times como ejemplos de modelos exitosos de pago por noticias. Son negocios de pago por datos en tiempo real y acceso a información financiera -información para los negocios- bien ordenada y estructurada.
Se paga por los datos y su valor como generadores de negocio, no por las noticias.

The New York Times Company hace una reflexión ante los inversores y analistas tras sus malos resultados de 2008, con pérdidas por su deuda y por el descenso en la valoración de algunos de sus activos, y vuelve a poner de manifiesto que el problema fundamental de los medios informativos es el bajo precio de los anuncios en internet y la sobrebundancia de inventario, no volver a un modelo de pago que ya se ha demostrado fracasado.
The New York Times ingresa alrededor de 120 millones de euros por publicidad en la web con casi 20 millones de usuarios únicos: 50 céntimos por usuario único y mes (bastante más que los medios informativos españoles). Sus ingresos de internet son el 12% del total del grupo frente a un 8% de máximo en los grupos españoles.
The Wall Street Journal factura casi 170 millones de euros, de los que el 40% son ingresos de pago, con 7,5 millones de usuarios. Una media de 1,9 euros por usuario único y mes.
Pero su negocio son los datos financieros, no las noticias de WSJ. Igual que en los resultados de Financial Times su modelo de pago por consumo sólo ha atraído a 100.000 suscriptores mientras Interactive Data supone más del 60% de los ingresos de FT Publishing.
En las revistas ha pasado lo mismo. El modelo de suscripción digital tampoco ha funcionado.
¿Puede hacerlo ahora?

Los problemas de The New York Times y de tantos grupos periodísticos son:
  • la enorme deuda por la expansión y las adquisiciones de los años de bonanza;
  • los enormes costes de una redacción de 1.300 periodistas;
  • una inversión anual de 153 millones de euros para producir información;
  • y los bajos precios de la publicidad en internet por la sobreabundancia de inventario y la venta basura de los ad networks;
  • además del control sobre la publicidad de los grandes de internet, que se han aprovechado y manejan la distribución de noticias como commodity.
Nada que no hubiéramos visto en las lecciones de la crisis para los medios hace ya unos meses.
Lo que está en crisis no es el modelo de pago -ya fracasado para las noticias- sino el modelo de comercialización de la publicidad en internet.
"Los ejecutivos de los medios dicen que el espacio publicitario online, que un gran diario podría vender a un anunciante por diez dólares o más por cada mil lectores, a menudo rinde al diario menos de un dólar cuando se vende a través de una comercializadora publicitaria", afirma el The New York Times. Una realidad que todos los ejecutivos de medios conocen y que el propio Rupert Murdoch, dueño de The Wall Street Journal, subrayó en la presentación de sus también malos resultados de 2008.
Por eso la clave es resolver el dilema de Google a favor de la calidad, del periodismo, los contenidos y la publicidad; y no a favor de la cantidad, como se ha hecho hasta ahora.
Lo más increíble de los últimos años no es que el coste distribución de la información commodity cayera hasta la gratuidad. Seguirá ocurriendo. Lo increíble es que los medios, históricamente tan celosos de sus contenidos y su distribución, no lo han sido de su comercialización hasta hace muy poco tiempo. Y así han perdido las claves de la distribución.

¿Es posible el pago?
Sí, pero a través del desarrollo de servicios de valor añadido y construyendo aplicaciones útiles para los usuarios, con contenidos de gran calidad diferenciales respecto a la competencia y con una nueva estructura de distribución y comercialización. Medios capaces de desarrollar algoritmos informativos procesables y utilizables por los usuarios para programar mejores resultados: mejor información periodística con suma de inteligencia colectiva y los recursos del mundo digital con mayor usabilidad y utilidad.
Es la hora de reinventar un negocio que no puede volver a recetas del pasado.

En Soitu.es

Wednesday, May 30, 2012

¿Aguantarán la crisis los diarios gratuitos?


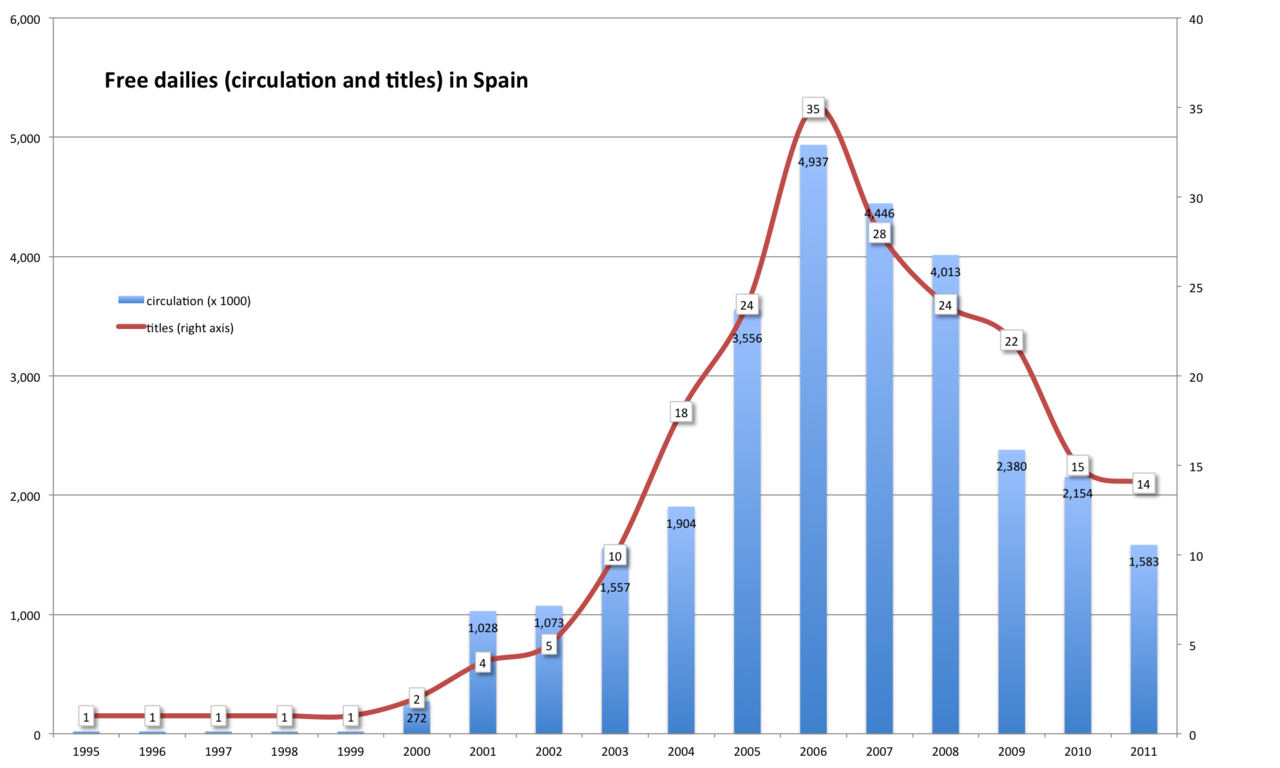
Los gratuitos se hunden con la crisis. La caída de la publicidad deteriora una prensa que nunca ha sido un gran negocio. Sólo uno de los grandes diarios gratuitos nacionales, el líder 20 Minutos, ha conseguido beneficios desde su aparición en el mercado.
Con Metro y ADN cerrados, 20 Minutos y Qué resisten, pero cada vez en peor situación. La difusión de los diarios gratuitos nacionales ha caído de 4,9 millones en 2006 a 1,5 millones a final de 2011 y sigue bajando, con 20 Minutos por debajo de los 700.000 ejemplares y Qué rondando los 600.000. El número de ediciones locales en esos años se ha reducido de 35 a 14.
Sólo el año pasado, la circulación de los gratuitos ha bajado un 27% (Newspaper Innovation).
Su situación económica es peor. En 2008 los dos gratuitos nacionales supervivientes tuvieron unos ingresos de 62 millones de euros. En 2011 esa cifra se hundió hasta 32,4 millones, casi la mitad.
Dos tercios del mercado corresponden a 20 Minutos, 22,3 millones de ingresos, frente a 10,1 del gratuito de Vocento. Las pérdidas operativas fueron en la misma proporción: 3,6 millones en el caso del diario de Schibsted y 2,3 millones en Qué.
Con una previsión de caída de los ingresos publicitarios de alrededor del 8% este año, ¿son sostenibles los gratuitos?

Qué no ha parado de sufrir restructuraciones y recortes los últimos años debido a sus pérdidas. El control de costes le ha permitido bajar de unas pérdidas de 12 millones de euros en 2008 a 4,9 en 2009 y 3,2 en 2010, que junto a las del año pasado suman en total 22,4 millones.
La rentabilidad de Qué es inexistente y no tiene ninguna garantía de futuro con una situación económica como la actual y con la publicidad migrando a toda velocidad hacia las pantallas. Desde su compra por Vocento ha lastrado las cuentas del grupo sin que tenga visos de rentabilidad a largo plazo, cuando su mercado será devorado fundamentalmente por los móviles y las redes sociales.


20 Minutos se ve abocado a ajustar su plantilla y costes. En los últimos cinco años (2007 a 2011) ha perdido casi diez millones de euros, pero el grupo confía en una recuperación como la de 20 Minutos Francia, que ha ganado dinero los últimos cuatro años y pese a la crisis ha conseguido aumentar su facturación de 45,4 millones de euros en 2007 a 60,6 el año pasado.
A diferencia de Qué, el futuro de 20 Minutos se apoya en su capacidad de beneficiarse de una recuperación económica y en la construcción de un negocio digital viable. Su ejemplo está en Francia, donde los beneficios de la edición digital (1,5 millones) superaron por primera vez a la de papel (un millón) el año pasado.
Para la edición española, el problema es que el deterioro de la marca y la retracción del mercado hicieron caer los ingresos digitales un 5% en 2011, lo que llevó a una pequeña pérdida operativa a 20minutos.es
Pero el diario de Schibsted tiene claro que su futuro es digital, con una fuerte apuesta por los móviles, pero también por publicaciones de nicho y con atractivo comercial en papel para recuperar anunciantes e inversión.
Schibsted también vuelve a mirar hacia Latinoamérica como futuro para el grupo. Un mercado donde Metro ha encontrado un pequeño espacio y donde ADN sobrevive en Colombia (propiedad de El Tiempo), pero donde los diarios populares devoran gran parte del mercado.

El peor año de los medios, 2012, ha empezado con peores perspectivas para los gratuitos y su futuro. La facturación de 20 Minutos ha descendido un 18,5% y la de Qué un 29,4% de enero a marzo.  El diario de Vocento ha perdido un millón de euros en ese trimestre y el de Schibsted se ha desplomado hasta una pérdida operativa de 2,6 millones.
Lo peor es que ambos sufren una caída en el negocio digital que adelanta los problemas que están sufriendo también otras ediciones digitales de los diarios, especialmente por la caída de la publicidad institucional: local, autonómica y estatal, y la falta de nuevos modelos de negocio.
20minutos.es perdió un 11% de la facturación respecto al mismo trimestre de 2011, lo que ha provocado unas pérdidas de 400.000 euros a pesar de sus 15 millones de navegadores únicos mensuales y de convertirse en el vigésimo diario digital del mundo con 10,5 millones de usuarios mensuales.
El drama de 20 Minutos y de tantos diarios digitales es que sólo consigue 0,35 euros anuales por usuario único. Una rentabilización muy baja que indica el estado del negocio digital y la falta de rentabilidad de la audiencia masiva frente a otros medios.
Los ingresos digitales de Qué son muy bajos, pero los resultados de Vocento indican la misma erosión que en 20 Minutos. Los diarios digitales del grupo perdieron en el primer trimestre un 2,7% de sus ingresos publicitarios con unos ingresos por usuario de 4,5 euros, muy por encima de la capacidad de rentabilización digital del gratuito líder.

El futuro de los gratuitos es digital y móvil, pero como en el caso del resto de la prensa, aún está lejos el cierre de las rotativas. Los resultados operativos digitales avanzan, pero aún son muy bajos, tanto por la rentabilización por usuario como por los ingresos totales. Si quieren sobrevivir, los gratuitos necesitan acelerar el cambio del negocio de la gratuidad, un mercado cada vez con más competidores, pero donde muchos anunciantes aún confían en medios capaces de rentabilizar campañas masivas con eficiencia y a bajo coste, alejadas de la hipersegmentación de las redes sociales y otros medios digitales, no siempre eficiente.

------
PD: Algunos lectores me preguntan por la prensa gratuita local y de proximidad. Un caso totalmente distinto al de los grandes diarios. En muchos casos esa prensa todavía tiene negocio y capacidad de evolución. Desde mi punto de vista necesita una fuerte reconversión tecnológica y para afrontarla la única opción es aliarse, bien en asociaciones o redes, para poner en marcha servicios móviles, con geolocalización, guías digitales locales y clasificado de proximidad con los que crear un nuevo negocio.
Una gran parte de ella sufre y ha sufrido con especial fuerza el recorte de la publicidad oficial, de la que nunca es bueno vivir. Sólo los que tengan una orientación comercial clara o una fuerte implantación y compromiso comunitario conseguirán sobrevivir.
Además de la migración del negocio, su mayor desafío es que el espacio público de los vecinos también se muda a las redes sociales, aunque en la mayoría de los casos a un ritmo menor.

Monday, February 22, 2010

¿Cuántos suscriptores web sostendrán un diario?

El consumo de contenidos de pago es bajo en España. Además, el público gasta más en los sistemas y plataformas de acceso, como la banda ancha, los móviles o la televisión de pago. El gasto medios de los ciudadanos en consumo cultural fue de 372,2 euros en 2007 según el último dato disponible, que puede haber aumentado hasta unos 410 euros en 2009.
Según la Encuesta de Hábitos Culturales, los españoles gastan una media de 44 euros en publicaciones periódicas al año, un 12% del gasto total. El ingreso por usuario en la televisión de pago ronda los 40 euros al mes, igual que el gasto en telefonía móvil. En acceso a internet cada persona gasta 47,5 euros al año.
Diferentes estudios de consumo de los diarios indican que el lector sólo aprecia alrededor de un 20% del contenido. Una relación valor/precio de 20 céntimos diarios, seis euros mensuales que podrían llegar hasta alrededor de 7,6 euros si contamos los domingos.

¿Suficiente para un gran diario nacional?
Tomemos como hipótesis un gran diario nacional con unos ingresos de 240 millones de euros anuales. Calculemos que ya logra el 10% de internet: 24 millones. Los ingresos de papel se dividen en un 60% para la publicidad y un 40% de la venta de ejemplares: 129,6 millones de publicidad y 86,4 de la venta de ejemplares.
Si los beneficios son de un ocho por ciento (en tiempos de crisis), el coste del diario rondaría los 220 millones.
Un gran diario podría convertir el 20% de sus compradores al pago en el mejor de los casos, lo que rebajaría los ingresos de papel a 69 millones de euros.
Si puede sostener la publicidad en papel con esa caída de ejemplares, los ingresos serían de 198,6 millones. Cerrar internet al pago acarrearía un descenso de la facturación publicitaria digital de al menos otro 30%, de 24 millones a 16,8. Unos ingresos totales de 215,4 millones.
La reducción de costes con la disminución de la tirada podría ser de unos 10 millones de euros entre papel, impresión y distribución, un coste de 210 millones que crecería al menos hasta 212 con la necesidad de implementación, gestión y promoción del modelo de pago.
Para sostener la rentabilidad habría que facturar 229 millones, un 4,5% menos que con el anterior modelo de negocio. Sería necesario lograr 13,6 millones de ingresos de pago anuales. Un total de 30,4 millones de ingresos en internet y un aumento de casi el 27% de los ingresos digitales.
Acarrearía una fuerte caída de los usuarios únicos, pero exigiría un crecimiento de la cuota de ingresos por internet hasta el 13,3% de la facturación, medio punto por encima de la proporción del mercado de internet en el total publicitario, pero bastante más de lo que suelen conseguir los diarios en internet.
A un precio de diez euros mensuales se necesitarían 114.000 usuarios. Si se rebaja hasta el 12% del gasto anual con contenidos, los ingresos por usuario deberían ser de 50 euros anuales y se necesitarían 272.00 usuarios. Con un precio intermedio de 7,90 euros al mes serían necesarios 144.000 usuarios.
¿Es posible llegar a esa cantidad? La respuesta que están valorando muchos responsables sólo tiene por el momento una guía: el Financial Times, un diario que ha conseguido 121.000 suscriptores de pago con una difusión en papel de 400.000 ejemplares.
Un objetivo que parece difícil de conseguir con la competencia y el mercado actual, pero que está en la mesa de muchos y que explica la opción por modelos de pago sólo en plataformas de acceso como los móviles o los lectores digitales.

Tuesday, October 10, 2006

GooTube, la televisión es tuya

Google convirtió internet en accesible para todo el mundo con el máximo de simplicidad. Casi todo se puede encontrar. Ahora quiere hacer lo mismo con la televisión con la compra de YouTube cuando la televisión es personal: tus contenidos o tu selección de los ajenos son tan importantes como los de los Big Media y el criterio de los programadores.
Y además pueden traspasar diferentes pantallas (ventanas, en el argot televisivo).
El vídeo viral es la nueva televisión. Eric Schmidt, CEO de Google, explica en este audio las ventajas del "nuevo canal" y sus "revolucionarias" posibilidades publicitarias (de los anuncios contextuales al hipervídeo, más sobre esta tecnología aquí).

El Gran Buscador va a gestionar la mayor televisión participativa del mundo con más de 50 millones de usuarios mensuales y 35 millones de ellos en Estados Unidos. Acapara el 46% del mercado de vídeo en internet.
Sirve más de 100 millones de vídeos al día, eso sí, cortos y muchos con problemas de derechos, pero Google ya se ha lanzado a pactar con las televisiones y productoras.
El buscador compra YouTube cuando la televisión está convencida de que internet es otra ventana. La industria lucha por blindar sus derechos de propiedad pero sabe que su futuro está en internet.

Google pagará 1.650 millones de dólares (1.309 millones de euros) en acciones, unos 32 dólares por usuario, por encima de los 22 dólares por usuario que Rupert Murdoch pagó por MySpace con dinero, no con títulos.
Sólo con su repunte de ayer en la bolsa, Google ya paga la compra del portal que ha popularizado el vídeo viral.
YouTube mantendrá su marca y será una división independiente con sus 65 empleados, anque falta saber qué ocurrirá con Google Vídeo.
Si se hacen las cuentas con las televisiones, el precio es interesante (hasta barato, como dice Antonio). Las televisiones públicas españolas cuestan a cada ciudadano 33,5 euros de media.
Digital Plus, la televisión de pago de Prisa, tiene un ingreso por abonado (ARPU, Average Revenue Per User) a junio de 2006 de 42,4 euros mensuales.
Jazztel espera 27 euros por abonado a su televisión IP en 2007.
Son diferentes plataformas y diferentes negocios, pero la televisión es otra dimensión de recursos, costes e ingresos también en internet. Los analistas creen que GooTube podrá generar ingresos por esos 32 dólares por usuario en uno o dos años al ritmo que crece el mercado.
Con MySpace, Google ya firmó un acuerdo publicitario y de búsqueda para ser el proveedor de todos los medios digitales de Fox y Rupert Murdoch.
Google es omnipresente y está en las dos grandes plataformas de la web 2.0, la audiovisual y la personal.

Google sabe hace tiempo que internet es móvil pero también ha aprendido que la televisión del futuro viaja por las superautopistas de la información y en su defensa de la neutralidad de la Red ha entendido el negocio de la televisión y el porqué de su lucha para controlar internet.
Y Google Vídeo no ha conseguido sus objetivos (análisis).


A diferencia de otros contenidos como los archivos de los diarios o los libros, que Google intenta digitalizar para convertirse en la gran biblioteca universal, la televisión ya es digital y la nueva literacidad digital defendida por Lawrence Lessig y tantos otros es audiovisual.
La producción de vlogs audiovisuales superará en breve a los de texto y la imagen manda en atracción para la audiencia y para la publicidad, que ya experimenta con microformatos en los sitios de vídeo y en el resto de las publicaciones de internet a pesar de las resistencias de muchos usuarios.
Google tendrá problemas de copyright, de modelo de negocio, de gestión y rentabilización publicitaria, y tendrá que pensar cómo integra dos compañías tan distintas. Pero las ventajas son inmensas.
iTunes depende de las productoras, televisiones y discográficas. YouTube ha comenzado a integrarlas y el acuerdo con Google acelera los pactos. Pero además está la audiencia, creadora de contenidos y criterio social, para el éxito y para la gestión de los vídeos.
Google ha entendido la web 2.0, la Red social. YouTube es su pantalla. No es de extrañar que sus fundadores, Chad Hurley y Steve Chen, estén tan contentos.


Sumner Redstone, presidente de Viacom, alertaba hace poco a la industria audiovisual: se puede distribuir de otra forma, pero no se puede perder el control de los contenidos. Con iTunes se llegó a un acuerdo, al fin y al cabo es una plataforma de pago. GooTube es gratis, accesible desde diversas plataformas y sus contenidos atractivos combinan los profesionales y los de usuarios, además de romper la barrera entre información, entretenimiento y publicidad.
YouTube powered by Google es el mayor desafío para la vieja industria de la televisión.
La televisión empieza a dejar de ser el epítome de la comunicación de masas.

P21 | La televisión es personal | Wikiartículo
Más sobre la nueva televisión en Zemos98: La televisión no lo filma (mis recomendaciones)
Artículos interesantes sobre GooTube: Caspa.tv, Enrique Dans, Pepe Cervera, José Antonio del Moral.
P21 | En Epic 2015 faltaba YouTube
Actualización: Experimentos con la TV personal en España

Tuesday, July 13, 2010

Negocio freemium para medios locales

¿Es posible un negocio freemium -gratis y de pago- para medios locales? Muchos responsables de medios se hacen la misma pregunta. La primera respuesta es siempre la misma cuando se trata de diarios: ya existe, el papel es el producto premium, la web es gratis.
Pero la crisis estructural de la prensa unida a la crisis económica aumenta la presión para encontrar un modelo de negocio sostenible en una situación donde la gratuidad total no es una opción a largo plazo en la mayoría de los mercados.
Este fin de semana, en una conversación en Twitter con Iñigo Kortabitarte, director general de DiarioVasco.com,volvíamos sobre el tema.
Cuando se pregunta a la mayoría de los periodistas y a muchos lectores qué pagarían de los medios locales, aunque fuese una pequeña cantidad, la respuesta suele estar asociada a la información.
La mayoría de las sugerencias dejan fuera algunos elementos y valores importantes en los medios locales, especialmente los diarios por su dimensión e historia, como otro tipo de contenidos de archivo y actualidad, las plataformas de distribución, la experiencia de usuario y su capacidad de atracción y prescripción social.
Buscar un modelo freemiun para diarios digitales locales parece obligado. Un diario local español medio consigue entre un 60% y un 50% de sus ingresos de la difusión y el resto por publicidad, que ha caído a ritmos de más del 20% en 2008 y 2009.
En 2009 un poco más de la mitad de los 1.174 millones de publicidad -cifras de Infoadex- conseguidos por la prensa fue a parar a los diarios locales.
En internet los ingresos de la prensa local son todavía muy escasos. De los 654,1 millones de euros de publicidad digital, sólo una pequeña parte (menos del 10%) llegó a las ediciones en internet de los medios locales.
En la mayoría de los casos, los diarios digitales locales no consiguen más del 5 ó 6% de su facturación de internet frente a un 10% en los grandes diarios y a una cuota de mercado de internet sobre el total de la facturación publicitaria de un 12%.
Los costes de producción, distribución, comercialización e información de los medios locales, aún con una fuerte reducción producto de la caída de difusión de papel (alrededor del 6% de media en el último año) y del achicamiento profesional de redacciones ya muy ajustadas, obligan a pensar en sostener un modelo mixto con ingresos de pago y publicidad tanto para el papel como para internet.

Aumentar la audiencia y los ingresos por usuario son dos necesidades urgentes. Menos del 30% de los diez millones de lectores de prensa digital acuden diariamente a los medios locales. La mayoría de las ediciones digitales de la prensa local superan por poco el 20% de los lectores diarios de la edición papel.
Muy pocos digitales locales alcanzan los cien mil usuarios únicos diarios y la mayoría están por debajo de 50.000.
Pero en muchos casos no son los mismos. Los lectores digitales son más jóvenes. Aumenta la audiencia total pero todavía son pocos los medios locales digitales que consiguen una rentabilidad anual de diez o doce euros por usuario único diario, muy por debajo de la rentabilidad de la audiencia de la edición impresa.

Las experiencias de los modelos de pago puestos en marcha no son buenas. Grandes diarios como The Times han perdido la mayoría de su tráfico en internet sin satisfacer por el momento las expectativas económicas esperadas.
Un modelo de suscripción de pago puro ni siquiera es viable para los grandes diarios nacionales. Pero otras opciones como Orbyt de El Mundo señalan un camino mejor con convivencia de contenidos abiertos y producto de pago.

Pero el primer desafío para un diario local es aumentar sus ingresos por publicidad local en internet. La amenaza principal es que los buscadores, los nuevos medios digitales -comerciales, publicitarios y de contenidos- y la publicidad segmentada por perfiles de usuario y comportamiento les arrebate el mercado.
Un mercado todavía poco desarrollado donde la mayoría de los diarios son todavía débiles.
Primero por falta de una política comercial más activa y de venta de soluciones para cada sector y cliente. Segundo por las dificultades de comercialización, tanto por los equipos y rutinas heredadas del papel, pero también por la escasa experiencia de muchas agencias y anunciantes locales. Hay que invertir en crear y aumentar el mercado online con las herramientas y ofertas adecuadas.
Un diario local tiene que convertirse en uno de los ejes principales del mercado publicitario local. También en internet. Y para ello debe desarrollar los productos, estrategias comerciales y de marketing, y tecnologías necesarias. De la geolocalización a los cupones de ofertas digitales y la plasmación del mercado en un mapa digital dinámico y gestionable.
Los diarios deben dejar de estar orientados a la venta de espacios para centrarse en las audiencias y crear los productos, soportes, oportunidades, eventos y transacciones necesarias entre ellas y los anunciantes.
Un mercado local donde el diario vuelve a ser el punto de encuentro y proveedor de las mejores soluciones y oportunidades para público y clientes comerciales. Desarrollo de CRM, marketing social y directo, y gestor de publicidad en múltiples formatos y soportes para desarrollar esa publicidad real, de contacto y personal cada vez más demandada.

Una vez creadas las nuevas bases comerciales y de marketing se puede desarrollar una estrategia de contenidos y multiproducto de valor añadido para público y anunciantes. El modelo freemium requiere fundamentalmente una redefinición de contenidos basada en el medio periodístico como base de datos, multiproducto e información en capas para diferentes públicos y experiencias de usuario.
La curva de la demanda es muy estrecha para el posible usuario de pago. Una baja proporción del público pagará por la información, sobre todo en un escenario con fuerte competencia de otros medios, radio y televisión, tanto local como autonómica, además de gratuitos en algunos casos.
Algunos estarán interesados en información continua multisoporte: web, móviles, iPad y tablets, etc. Otros en una actualización informativa constante, cercanía informativa microlocal (barrios, periferia, etc.) y también en la información de servicio y ocio.
Pero además dentro del público local hay perfiles y grupos segmentados a los que el diario debe ofrecer los productos de nicho más adecuados a sus necesidades y al mercado publicitario que puede financiarlos.
La sindicación de contenidos, el aprovechamiento de contenidos de usuarios, convertirse en un agregador de contenidos especializados y segmentados geográficamente, además de editar temáticamente contenidos generales son estrategias útiles.
Identificar los grupos de público objetivos, el valor añadido de cada producto para cada grupo de audiencia y la mejor forma de distribución y rentabilización es imprescindible.
Los medios deben olvidarse del precio y la oferta única para generar planes de precio y producto variables para cada nicho y cada perfil de público. La clave de la rentabilización no está en el análisis del coste del contenido, sino en la plasticidad de la demanda de cada producto y el valor marginal y de oportunidad para cada público.
Convertise en la principal plataforma de contenidos y acceso local, el formato y dispositivo de acceso y la experiencia de usuario -sin publicidad, personalización, socialización, etc.- son determinantes críticos de las posibilidades de monetización de los contenidos.
Más allá de la información están los contenidos. Las noticias ya no deben de ser el único producto del diario local. Su archivo, las bases de datos locales, la gestión de comunidades y grupos sociales asociados al medio y a la oferta de contenidos, datos y productos complementarios son demandas cada vez más importantes.
Y no descuidar las grandes fuentes de ingresos tradicionales. Las esquelas, los clasificados, directorios, agendas, etc. tienen una nueva vida si se aplica tecnología, marketing y una edición adecuada.
En definitiva una reinvención para alcanzar un negocio 360º con elementos de modelo mixto, social y multiplataforma.
Pero por encima del modelo de negocio, el primer objetivo es reconstruir los lazos y la relación de cercanía y confianza del público con un medio que debe comportarse como el primer ciudadano.