Periodismo, medios e ideas | Journalism, media and ideas | Una mirada a los medios, los periodistas y las ideas de la sociedad de la información | A glimpse at the media, journalists and ideas in the information society
Facebook crea un nuevo sistema de comentarios para ser la herramienta de la conversación en cualquier web. Google cambia su algoritmo para añadir las relaciones entre usuarios e incorporar el criterio social a las búsquedas. La gente es la clave. Los grandes de internet pugnan por ser su instrumento principal en una internet donde las personas son lo esencial, no las páginas ni los algoritmos. Crece la idea de una web más cercana, donde la inaprensible exuberancia digital se estrecha y la navegación se orienta con las recomendaciones y pistas de los usuarios.
Dominar la actividad, las relaciones, datos y contenidos de la gente es el desafío de los grandes de internet para rentabilizar la web. La propuesta es dar contenidos y servicios gratis a cambio de datos para aumentar la eficacia publicitaria, ganar audiencia y tiempo de consumo. Los usuarios pagan con esos datos el equivalente a una cuota de 38 euros mensuales sufragados por la publicidad digital. Un trato vigilado por las autoridades de protección de datos, empeñadas en que sólo el consentimiento previo e informado para ese seguimiento garantiza la privacidad en la economía de la gratuidad.
Facebook ofrece a blogs y medios un sistema para evitar trolls y spam con mayores garantías de identidad real. A cambio los medios alimentan el perfil de los usuarios con sus comentarios. El usuario y sus amigos pueden seguir sus conversaciones en cualquier lugar de la web. La infiltración de la red social se extiende.
Google y Facebook con sus perfiles de usuarios, sus servicios y contenidos, como Amazon o Apple con las tarjetas de crédito de sus clientes, son los controladores y mediadores de la economía digital. Ganan clientes con sus propuestas amigables, de uso sencillo, acceso fácil a contenidos, o sus aplicaciones y dispositivos móviles para los hiperconectados.
Un trato aceptado por los usuarios a cambio del disfrute de las ventajas digitales. Para algunos un encierro en aquel mundo feliz descrito por Aldous Huxley. Para otros, la utopía de la sociedad en red hecha realidad.
El mercado publicitario se recupera, pero con lentitud y sólo en las pantallas. Internet, las redes sociales, el vídeo online y los móviles serán los principales motores publicitarios este año, según las estimaciones del panel de expertos de Zenthinela.
La crisis parece que se despeja para la televisión e internet, pero seguirá de forma ya estructural para la prensa.
El mercado español mantendrá en 2011 una inversión cercana a los 5.849,5 millones estimados por Infoadex en 2010. Los expertos de Zenthinela son cautos después de una pérdida de casi el 30% de la inversión publicitaria en dos años de crisis, todavía mayor para los diarios (40%) y las revistas (45%), que también han sufrido la caída de la difusión. Internet mantendrá un crecimiento similar al de 2010, con las redes sociales y el vídeo como principales motores. Las redes sociales podrían facturar 24,3 millones de euros este año, un aumento del 16,8%. Una estimación conservadora si se tiene en cuenta que Tuenti facturó diez millones de euros el año pasado y espera alcanzar los 18 millones en el actual. Cifras que indican que Facebook, la red con mayor audiencia en España, podría superar esa cifra. Sobre todo si funcionan sus nuevas propuestas comerciales de geolocalización y descuentos. El vídeo en internet puede alcanzar los 13,6 millones de euros, un crecimiento del 21,4% sobre 2010. Los blogs podrían llegar a los 9,6 millones, un aumento del 17,1%.
Las previsiones de Zenthinela son una nueva alerta para los diarios. Una gran parte de la publicidad de las redes sociales afecta a su negocio, especialmente con el desarrollo de la publicidad local basada en geolocalización y recomendaciones, como propone Facebook y con Tuenti interesado en el mercado local, además de Groupon y nuevas ofertas.
La facturación de las redes sociales ya supera por ejemplo el total los ingresos publicitarios de todas las ediciones digitales de Vocento (ABC y doce diarios regionales), que facturaron 20,68 millones el año pasado.
Interactive Advertising es la nueva plataforma de publicidad integrada de Telefónica para comercializar todos sus medios digitales: web, aplicaciones, móviles e Imagenio (IPTV). Unificación de todas sus ofertas y equipos comerciales online para un mercado de hiperconectividad y movilidad.
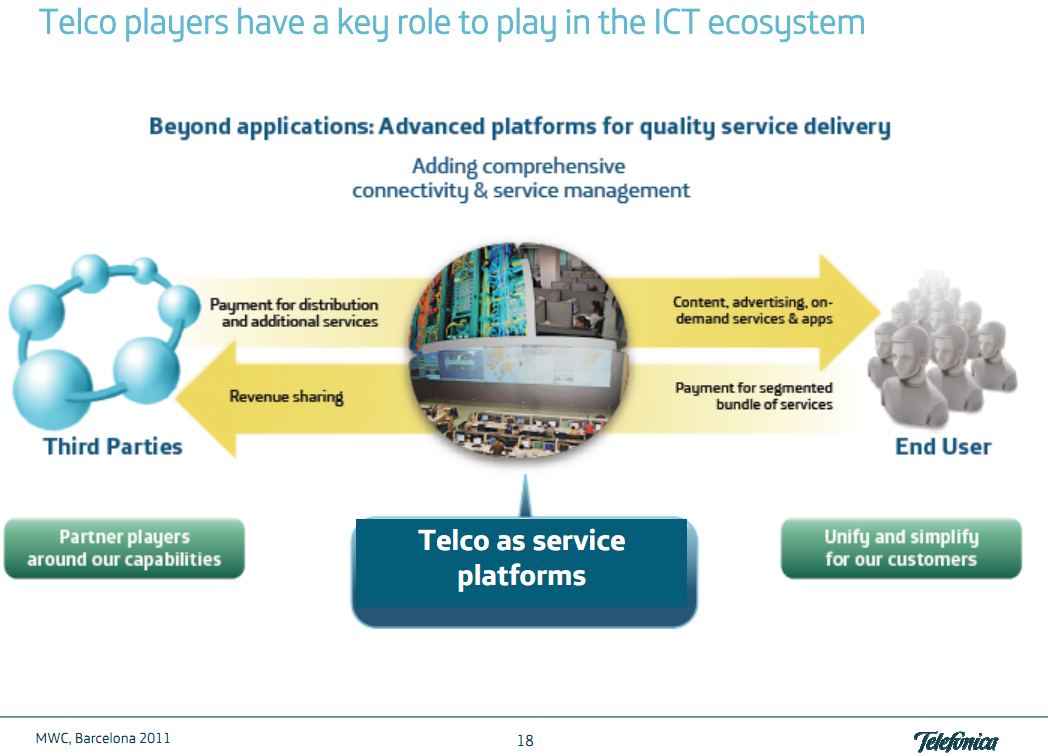
Y también un nuevo movimiento de la operadora para aumentar su negocio telco 2.0, la apuesta de las empresas de telecomunicaciones por convertirse en plataformas de servicios para los proveedores de contenidos, servicios, aplicaciones y dispositivos, y comercializadores digitales para el usuario final (en el gráfico se puede ver el modelo presentado por Telefónica en el Mobile World Congress). Telefónica crea AdNet como red de publicidad gráfica que incluye Terra, Invertia, Vertele y todos sus medios web para reunir una audiencia de 15 millones de usuarios.
La red de Telefónica incluye 3,5 millones de usuarios de smartphones y tabletas en una oferta que se completará con el desarrollo de BlueVia, la plataforma de aplicaciones móviles de la companía lanzada recientemente. En Imagenio explotará las posibilidades interactivas de la presencia de la televisión de pago en 750.000 hogares, la plataforma televisiva que más crece, con una ganancia anual de un 16% de abonados y decisiva en ese mercado con la entrada de Telefónica y Telecinco en Digital+.
En marketing directo, la teleco ofrece dos millones de usuarios de email y mensajería móvil.
Interactive Advertising lanza tarifas con una fuerte apuesta por la publicidad de vídeo y richmedia, con un CPM de 30 euros en canales premium. Para los móviles, el CPM neto llega a los 15 euros.
La operadora está acelerando en los últimos meses su estrategia de contenidos y plataformas para fortalecer su papel de plataforma digital en un mercado en crecimiento donde no quiere perder su control del usuario final. Telefónica quiere aumentar y diversificar sus ingresos para seguir disfrutando de un papel dominante en sus mercados.
"A partir del próximo mes de mayo, La Vanguardia será también un gran diario europeo en catalán, sin por ello dejar de serlo en castellano". Es la promesa de Javier Godó en el anuncio de la primera edición en catalán del periódico centenario.
La Vanguardia da un paso esperado desde que El Periódico lanzara edición en ese idioma en 1997. Godó lo hace cuando la preeminencia del castellano en la prensa comienza a acabarse, al menos en cabeceras. En La Vanguardia están convencidos de que esta edición no es sólo una proclama política, sino la evidencia de una realidad social y cultural.
La Vanguardia ha oído el mensaje. Sabe que tiene que cambiar para mantener su poder y posición de referente en esa nueva realidad política y social. La respuesta de su público es favorable, tanto que los sondeos internos indican preferencia por la futura edición en catalán que por la castellana. Jóvenes educados en catalán y lectores mayores son los más atraídos por la nueva edición.
El fútbol acapara los programas más vistos en febrero. Tanto que no extraña la pelea de derechos entre las televisiones. Con la Champions de nuevo en las públicas TVE (sin publicidad) y TV3 por 120 millones de euros (105 de TVE y 15 de la autonómica) hasta 2015.
El fútbol en televisión en abierto puede no ser gran negocio para los clubes, pero para las televisiones es el último antídoto contra la fragmentación. Aunque lo paguen a precio de oro.
36,4 millones de tuiteos durante los Oscars. Una respuesta enorme al gran espectáculo del cine desde que James Franco abrió la gala presentando su iPhone con sus tuiteos y vídeos en directo al público.
Y se animó más cuando el hashtag #oscars apareció en pantalla (como se ve en el gráfico). La tele volvió a tirar de la participación en las redes. Parece dudoso que ese empuje se haya dado al revés.
Los Oscars tenían toda la atención de las redes sociales, aplicaciones de pago para iPad y iPhone donde ver las bambalinas, perfil en Twitter, página en Facebook y toda la atención de la televisión de todo el mundo.
Pero pierden audiencia: 37,6 millones de norteamericanos, cuatro millones menos que el año pasado y un 35% menos que en su récord de 1998, cuando el triunfo de Titanic fue visto por 57 millones de telespectadores.
¿Se ha ido la audiencia a otros medios?
Los Oscars han perdido el 12% de los espectadores entre 12 y 49 años. Menos que la caída del 21% de taquilla de las películas.
Los tuiteos de los Oscars fueron inferiores a los de la Super Bowl, 38,5 millones. A pesar de que la conversación del sofá se evade a las redes sociales, la pasión por comentar no ha mejorado la expectación por una gala que ha gustado poco a los críticos.
Para confesar un crimen, mejor Telecinco que el juzgado. Más espectáculo, siempre cabe arrepentirse sin perjurio y aumenta el negocio y la emoción. Ana Rosa y su equipo consiguen la gran exclusiva en su programa: otra confesión de Isabel García el día del final del juicio inculpando a su marido Santiago del Valle de la muerte de la niña Mari Luz Cortés. La telebasura arrasa con la justicia y dicta sentencia sin confusión a la espera de la decisión de los jueces.
La confesión de Telecinco no es sólo un brutal ejemplo de sensacionalismo. Es otro paso en la impunidad de las televisiones, convertidas en tribunales de vidas, crímenes, pasiones y conductas públicas o privadas. Instigadores y jueces a la vez de ficciones para disfrute de una audiencia embobada de esa irrealidad fortalecida por los audímetros.
La crisis parece haber acabado. Al menos para todos los medios excepto la prensa. Los datos de inversión publicitaria de Infoadex presentados hoy confirman los adelantados la semana pasada con un crecimiento del 3,8% en los medios con 5.849,5 millones.
Pero el cambio de era está claro: las pantallas crecen mientras diarios y revistas continúan perdiendo publicidad.
Todos los medios crecieron en 2010 excepto esos dos. Hasta los dominicales lograron un aumento del 4,8% respecto a 2009. La factura de la crisis es alta. Los medios han perdido el 26,7% del mercado, 2.135,6 millones, desde 2007. El 40% de la publicidad se ha esfumado de los diarios, 770 millones euros, entre 2007 (sombreado en la tabla) y el año pasado. Las revistas han perdido un 45% de sus ingresos publicitarios entre esos dos años y hasta la todopoderorsa televisión sufre una caída del 26,7% a pesar del crecimiento de la oferta de canales con la TDT. Internet es el gran ganador, con un crecimiento del 63% desde el inicio de la crisis, pero sus ingresos de 789,5 millones en 2010 no compensan las pérdidas de los medios.
Los diarios reducen su cuota hasta el 19,2% de la tarta con 1.124,4 millones de euros, una caída del 4,2%. Y los ingresos de las ediciones digitales todavía son bajos, inferiores al diez por ciento de la publicidad en casi todas las cabeceras. Los diarios regionales y locales son los más perjudicados, tanto por la caída de la publicidad como por una menor capacidad de rentabilizar sus webs y ediciones digitales en un mercado todavía poco desarrollado y amenazado por gigantes como Google o Facebook.
Por eso cada vez es más importante para los diarios desarrollar productos para plataformas digitales, web y móviles donde cada uno debe ser complementario de los demás tanto en contenidos como en negocio para rentabilizar la marca y el periodismo. Sin pantallas no hay negocio futuro para la mayoría de los medios de papel. Y la aceleración del cambio es cada vez mayor. Internet ha crecido un 20,7% en 2010. Unos ingresos publicitarios de 789,5 millones de los que 417,2 son para enlaces patrocinados, en su mayoría de Google, y los formatos gráficos crecen un 25,1% con más tirón que otros años sobre todo por el vídeo y los móviles hasta 372,4 millones de euros.
La televisión concentra el 42,3% de la publicidad, 2.471,9 millones, y las cadenas nacionales en abierto se hacen con más del 86% de esa tarta (2.128,8 millones) tras la desaparición de la publicidad de TVE.
Las autonómicas públicas son las otras grandes beneficiadas, con crecimientos de entre el 15 y el 25% en la mayoría de ellas. El total de autonómicas, incluidas las nuevas privadas, crece un 14,7% hasta 272,6 millones.
La Sexta es la más beneficiada, con un aumento del 39,5% en su publicidad hasta 276,5 millones, pero Telecinco acapara 792,9 millones con un crecimiento del 30,8%.
Con los ingresos de Cuatro tras su absorción, Telecinco concentra el 51% de los ingresos publicitarios de la televisión. Una concentración con efectos sobre todo el mercado.
En cuanto a las nuevas cadenas, Disney es la ganadora, con 28,5 millones de facturación frente seis millones en 2009.
Veo 7 empieza a responder a las esperanzas de Unidad Editorial y a pesar de su baja audiencia ya alcanza los 23,6 millones de facturación.
Intereconomía, líder de audiencia entre las cadenas políticas de nueva generación, facturó 15 millones de euros.
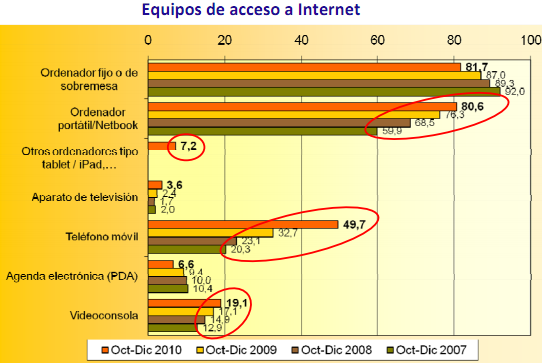
El estudio Navegantes en la Red, del AIMC, responsable del EGM, refleja el gran cambio hacia la movilidad y los contenidos en la nube experimentado por internet en 2010. Los nuevos teléfonos móviles con banda ancha, la televisión conectada a internet con películas, series y música en streaming, y los usuarios relacionados en las redes sociales pergeñan el nuevo retrato de internet.
Más de la mitad de los internautas encuestados se conectan a internet desde equipos móviles. El 49,7% lo hace desde los teléfonos móviles, un crecimiento de 12 puntos respecto a 2009, y un 7,2% a través de tabletas como iPad, una espectacular irrupción a la que se suman el crecimiento de las videoconsolas (19,1%) y los televisores conectados (3,6%).
La encuesta, con un perfil de usuarios más intensivo que otros estudios más generales, ratifica y aumenta la tendencia de hiperconectividad de todos los equipos electrónicos.
La música en streaming crece con una escucha frecuente del 22,7%, que frena a la radio online, aunque los usuarios de pago siguen siendo muy pocos entre quienes escuchan música a la carta.
El televisor conectado, a través de videoconsolas, con internet TV o a través de DTB y descodificadores ya se eleva al 20% de los internautas. Un dato que indica que las esperanzas de la industria de llegar al 25% de los telespectadores conectados este año no está tan lejos.
El 37% de los internautas han visto la televisión por internet la última semana y el 17% ayer, cifras que aumentarán con el crecimiento de la oferta de los canales y el vídeo a demanda.
Las redes sociales no son una moda. Son el tejido de una red más humana y compartida. Donde antes reinaban los algoritmos y las búsquedas, el contacto y las relaciones crecen ahora con fuerza. Sus usuarios maduran y su uso se hace más útil y funcional.
Facebook es la dominante, con el 90% de la audiencia, y Twitter muestra su crecimiento en España hasta el 21,9% de los internautas encuestados, bastante más que en países como Estados Unidos, donde alcanza el 14,4% de los usuarios de redes sociales y el 9% de los usuarios de internet.
En cuanto a los medios, la lectura de diarios digitales sigue creciendo (78%) y disminuye cinco puntos la lectura de prensa en papel, en continua pérdida de audiencia.
Telecinco es la primera televisión de España en convertir una web en cadena. Divinity, la web de famoseo que se lanzó hace unos meses, se convierte en canal a partir del 1 de abril tras el paso de Gran Hermano por la frecuencia antes ocupada por CNN+.
Es el primer ejemplo de convergencia de internet a la pantalla dominante. Una tendencia que se podrá repetir a menudo en el futuro. Primero por la utilidad de la web para probar la eficacia de productos y formatos, y porque la audiencia está en todas las pantallas y cada vez discrimina menos entre ellas. La televisión coloniza todas las pantallas, de los televisores a los ordenadores, los móviles y las tabletas. Las webs de las grandes cadenas ya tienen más público en muchos de sus vídeos, especialmente las series más queridas por los jóvenes, que en los propios canales de TDT.
Así que Divinity seguramente no será la última. Telecinco aumenta su estrategia de segmentación con Cuatro para el público joven, La Siete como segunda ventana de las dos marcas principales (T5 y Cuatro), Factoría de Ficción para series y películas, Boing para adolescentes y niños, y ahora Divinity para mujeres. Y se espera otro canal para hombres.
Con dos múltiples tras la absorción de Cuatro, Telecinco puede desplegar una segmentación mayor que Antena 3, a la que dobla en canales disponibles.
Los cuatro canales temáticos o de segunda generación de Telecinco prácticamente empatan con los tres de Antena 3 en audiencia a pesar de disponer de uno más. Pero cada uno de los canales de A3: Neox, Nova y Nitro, gana a sus homólogos de Telecinco.
La estrategia de segmentación es ya uno de los factores clave para aumentar la audiencia, la rentabilidad y la eficacia publicitaria de cada cadena en la era de la fragmentación, donde el inventario de las grandes cadenas está más ocupado que nunca y se han perdido GRPs por el fin de la publicidad en TVE.
Con ocho canales a su disposición, Telecinco puede fortalecer su ventaja frente a Antena 3, a la que también gana en tráfico en la web, aunque no en vídeos vistos, con 22 millones de streams mensuales frente a 26 millones al cierre de 2010.
Internet cierra 2010 con una inversión publicitaria de casi 800 millones de euros, un crecimiento de alrededor del 21,5%, según las cifras de Infoadex, a punto de presentarse y recogidas en los resultados de Antena 3.
Los datos de la publicidad digital confirmarían las expectativas de IAB Spain, adelantadas por su director general, Antonio Traugott. Internet alcanza el 13,6% de la tarta publicitaria, cada vez más cerca de los diarios, que con un 19% y una inversión de poco más de mil millones de euros, perderán algo más de un 4% respecto a 2009, como ya adelantaron las cifras de AEDE. El mercado publicitario creció un 3,8%, un aumento moderado tras las pérdidas de 2009 (-20,8%) y 2008, cuando la caída fue del 11%.
Respecto a las cifras del primer semestre, casi todos los medios han perdido publicidad excepto internet y las revistas.
La televisión ha crecido un 4,3%, 217 millones de euros más que en 2009, lo que ha permitido disparar los beneficios de Telecinco y Antena 3, aunque la inversión está muy por debajo del récord de 7.985 millones de 2007, antes de la crisis y del fin de la publicidad en TVE.
Las revistas se unen a la pérdida de ingresos de los diarios con una disminución del 2% en su facturación publicitaria.
La radio mejora un poco, un 1,7%, aunque pierde dos décimas de cuota.
Con estas cifras se confirma que los diarios han perdido un tercio de su publicidad desde el inicio de la crisis e internet puede adelantarlos este 2011 como segundo soporte publicitario.
En internet la tarta está muy repartida. A pesar del crecimiento de la publicidad gráfica, móviles y vídeo, los contextuales y Google continúan acaparando una gran parte del mercado.
En la prensa digital, diversas fuentes indican que 2010 ha sido un año de crecimiento, pero con grandes diferencias entre las principales cabeceras y el resto, tanto en volumen de inversión como en precios de la publicidad.
IAB presentará la semana próxima su estimación del mercado publicitario.
2010 ha sido un buen año para las grandes televisiones. El fin de la publicidad en RTVE, el aumento del consumo de televisión hasta los 234 minutos por telespectador al día, la explotación de los nuevos canales temáticos de TDT con estrategias de bajo coste y un aumento del 35% en los precios publicitarios ha disparado los resultados de Telecinco y Antena 3. El crecimiento del mercado de televisión ha sido de un 4% en 2010 hasta los 2.460 millones de euros, pero Telecinco consigue unos beneficios de 70,5 millones, un aumento del 45,6% frente a 2009. Sus ingresos aumentaron un 30% hsta los 855 millones de euros. Antena 3 (resultados abajo) crece en facturación un 18,8% hasta 773,3 millones de euros, con unos beneficios de 109 millones, un 79,7% más que en 2009.
Tras dos años de una caída en el mercado publicitario en televisión del 30%, en 2010 el crecimiento ha sido del 4,3%, algo más de 210 millones respecto a 2009.
Las grandes cadenas respiran de nuevo, aunque sus beneficios todavía quedan muy lejos de los de 2007, el último año de bonanza de los medios, cuando Telecinco ganó 353 millones de euros y Antena 3 alcanzó los 273 millones.
Pero entonces la fragmentación de audiencias aún era incipiente. En 2010, Telecinco acaba con una audiencia total del 17,7% en todos sus canales y Antena 3 con un 15,8%.
En el mercado publicitario, Telecinco supera el 32% y llega hasta el 44% con la incorporación de Cuatro, la mayor concentración publicitaria en muchos años.
Antena 3 acapara el 27,8% del mercado.
El fin de la publicidad de RTVE ha provocado una pérdida del 25% de los GRPs (impactos) en todo el mercado. Las cadenas han contraatacado con un aumento de saturación para acaparar el máximo de anuncios, tanto que ha llevado el inventario hasta una ocupación del 92%, el más alto desde 2003. Pero respecto a ese año de referencia, los precios han aumentado un 48%.
Con esa evolución no extraña que los anunciantes demanden la vuelta de la publicidad a TVE.
El consumo de televisión ha aumentado en todas las franjas horarias de público y en todas las plataformas.
En internet las webs de las dos grandes televisiones han aumentado su oferta de vídeo y su público. Antena 3 supera los 26 millones de streams de vídeos mensuales y Telecinco alcanza los 22 millones, aunque ninguna de las webs de las dos cadenas son todavía rentables.
Los usuarios de las redes sociales son más listos de lo que algunos ciberpesimistas creen. Tanto que también se aburren con ellas, las abandonan cuando no son útiles o cuando perciben que un amigo virtual no vale lo que uno carnal. Y cuando constatan que la abundancia del microblogging no aumenta la calidad de los aforismos. En la discusión sobre si internet nos vuelve más bobos o más inteligentes, los listos llevan ventaja.
Las redes sociales fascinan. No es para menos. A la gente le gusta estar donde están otros y compartir con los demás. Si además ensanchan un poco el ego y todos podemos ser microfamosos de foto chica y pensamiento breve, el éxito está asegurado. Pero no tanto que se pierda la cabeza. Los usuarios eligen. Es la principal conclusión del Observatorio de Redes Sociales que The Cocktail Analysis realiza desde hace más de dos años. Sugerencias: si lo que quiere es comunicarse con otras personas sobre intereses personales su red es Facebook, pero si es joven y quiere estar en contactos con sus amigos reales la elección es Tuenti. Para seguir a famosos, la actualidad y la información, escoja Twitter. Y vaya olvidando el ordenador, en el móvil son más frescas, útiles y le permitirán usar herramientas de geolocalización para poder decir dónde está o encontrar sitios de interés y ofertas a su alrededor.
Las redes dejan de ser un espacio virtual para ser cada vez más real. Como se ve en su papel en las revoluciones árabes, su uso aumenta la comunicación, la empatía, empuja a la acción y crea un nuevo espacio público donde el criterio social va sustituyendo a la tecnocracia de los algoritmos. Los buscadores lo saben y hasta el todopoderoso Google ha introducido un algoritmo social para que los usuarios más relevantes o los más cercanos orienten las búsquedas. La gente confía más en la gente que en las máquinas. Por suerte. Ninguna máquina inquieta, sorprende o provoca tanto como otro humano. Al menos hasta que las máquinas piensen como nosotros, el próximo estadio de la evolución, anuncian los ciberoptimistas.
Los políticos enferman, como todo el mundo. Pero el anuncio de sus dolencias tiene una inevitable dimensión pública. A veces porque disminuye la capacidad para cumplir sus funciones. Otras por la utilización como arma electoral a favor o en contra. Porque dispara la simpatía y sirve para llamar la atención sobre las enfermedades y sus afectados. Pero también tiene una dimensión privada, íntima, del enfermo y su familia, que los medios deben respetar.
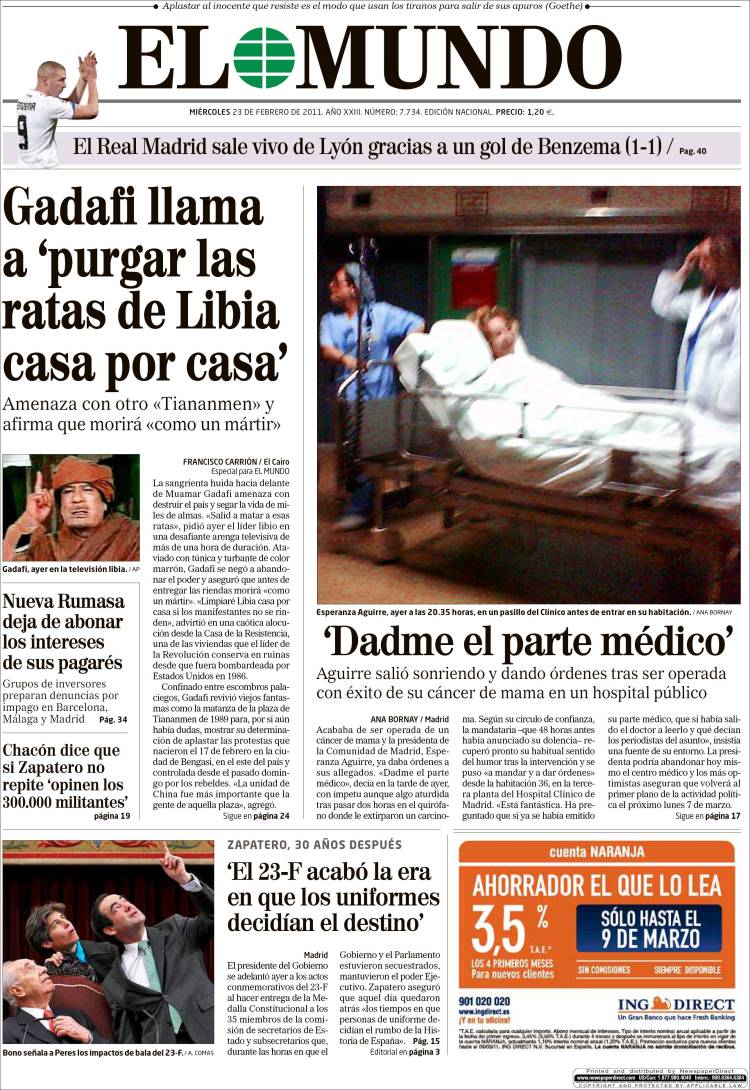
Esa intimidad ha sido invadida por El Mundo en su portada de hoy con una foto robada de la presidenta de la Comunidad de Madrid, Esperanza Aguirre, a la salida de su operación de cáncer de mama. Cuando sólo es una paciente.
El gobierno madrileño ha expresado su protesta en Twitter y con un comunicado (pdf) por la publicación de una imagen no autorizada por la paciente ni su familia
El periodismo ha cambiado con la tecnología digital y la era de la hiperconexión. Inevitable. La sociedad, la economía, la política y todo lo que nos rodea, también. Diez años atrás a nadie le preocupaba no estar conectado todo el día. Nadie imaginaba la conversación infinita de las redes sociales, como tampoco su tribalismo y solipsismo. Escribir un mensaje corto para comunicar a amigos a menudo desconocidos qué hacemos, pensamos o dónde estamos no era una urgencia.
Hasta la era digital, cuando se escribía algo se hacía con voluntad de permanencia, de la piedra a la imprenta. En los 140 caracteres de Twitter y la actualización permanente de los medios digitales todo se escribe para el instante. Perecedero y reutilizable.
El periodismo no puede ser como siempre. Sus destinatarios han mudado. Dos terceras partes de los internautas se informan habitualmente en la web y más del 80% leen prensa digital. La comodidad, la gratuidad, la actualización y la disponibilidad y acceso permanente son los grandes atractivos de la información digital.
Los consumidores de información todavía no son mutantes, pero empiezan a ser ciborgs, humanos asistidos y potenciados por la tecnología. Su percepción y conocimiento ha cambiado. También el ritmo de su vida y sus intereses. El periodismo debe responder a las demandas de sus nuevos públicos sin perder rumbo en la marea de la aceleración digital y está obligado a innovar como pocas veces lo ha hecho para solucionar el que ahora es su primer problema: reinventar su modelo de negocio para asegurar la sostenibilidad de un periodismo de calidad e independiente, imprescindible para los ciudadanos y la democracia.
La aceleración digital en un mundo de abundancia de contenidos, información y estímulos obliga al periodismo a responder a esos desafíos y demandas. Pero sin olvidar algunas virtudes y valores tradicionales (veracidad, credibilidad, ánimo crítico, función social) con el cambio del tejido tecnológico, las redes sociales y la ubicuidad permanente de los contenidos con los dispositivos móviles.
El sustrato del buen periodismo no cambia con la tecnología. Contar a los ciudadanos qué ocurre, con un relato atractivo, coherente e inteligible para mejorar su comprensión y juicio de la realidad sigue siendo fundamental. Los grandes valores del periodismo no caducan. Al revés, el nuevo periodismo es más exigente. Su público, también.
Pero no nos engañemos, la tecnología no tiene fines éticos. Procura la eficiencia y mejora las herramientas, permite conseguir nuevos objetivos. Esa debe ser la visión del periodismo. Utilizar la tecnología para aumentar su calidad, mejorar la distribución de los contenidos y responder a las nuevas demandas de los ciudadanos empleando todas las herramientas y dispositivos que permitan lograr mejor su principal objetivo: informar a los ciudadanos con veracidad, ayudarles a gestionar su vida cotidiana y a participar en la vida pública. Ese es su fin cívico, democrático y ético. Aunque haya que conformarse con la verdad práctica como objetivo, "la mejor que puede ser dicha rápidamente" que ayude al autogobierno, como la ha definido Jack Fuller, el último gran director del Chicago Tribune.
El periodismo ya no es sólo el relato de los hechos cotidianos, aquel "todas las noticias que vale la pena publicar" que Adolph S. Ochs adoptó por lema de The New York Times. Podría cambiarse por algunos contenidos que vale la pena enlazar para sintonizar con gran parte de los principios del nuevo ciberperiodismo, resumidos en:
el reporteo e investigación de la actualidad;
para la obtención y edición de contenidos: datos, hechos, noticias, relatos;
organizados por principios profesionales, lógicos y de los usuarios: un periodismo híbrido de algoritmos periodísticos, informáticos y sociales;
publicados en medios propios y distribuidos en red a través de las nuevas herramientas y plataformas digitales;
para satisfacer a diferentes audiencias y a sus demandas con varias alternativas de consumo (lectura, audiovisual, datos) y niveles de profundidad, interfaz y formatos;
con el objetivo empresarial de rentabilizar la producción y edición de información en el mercado de la influencia y de la responsabilidad social, cívica y democrática.
El periodismo debe ser consciente de una transformación acelerada por el desarrollo tecnológico. La emergencia de un nuevo ecosistema informativo, económico, político y social que sustituye a la era Gutenberg y su perfeccionamiento productivo en la sociedad industrial.
En la era industrial la información era:
Escasa: sólo los profesionales disponían de tiempo, herramientas y recursos suficientes para elaborar la información.
Cara: la escasez obligaba a una fuerte inversión. La producción y distribución de la copia física requiere grandes recursos. Una restricción para la libertad de expresión y opinión.
Institucional: recursos y capital conducen a la institucionalización. La prensa se convirtió en cuarto poder y empezó a compartir objetivos con los poderes tradicionales. Thomas Carlyle aseguró que con la imprenta la democracia era inevitable, pero la prensa perdió rebeldía intelectual y democrática y se ha convertido en conservadora y garante del poder.
Autoritaria: la comunicación de uno a muchos sólo es sostenible desde el convencimiento de la autoridad. El público acepta el mensaje periodístico por su credibilidad y el periodismo debía trabajar en sostenerla con criterios de calidad e independencia informativa. Walter Lippmann advertía hace 80 años que "noticias y verdad no son la misma cosa y deben ser claramente distinguidas", pero para gran parte del público y los profesionales esa simbiosis fue real hasta identificar la realidad con lo publicado por los medios.
Diseñada para el consumo: un mercado donde medios privados y públicos producen contenidos para su consumo por un público con escasas posibilidades de intervenir en el proceso informativo.
En la revolución del ecosistema digital, la información se hace omnipresente, está por todos lados y en todos los medios. Ubicua y multiplataforma. Cada usuario puede convertirse en un reportero, cada ordenador o móvil en una rotativa o una emisora sin necesidad de grandes inversiones ni de licencias de uso de frecuencias. La información y los contenidos se convierten en un commodity y sus propiedades cambian. Ahora son:
Abundantes: comunicación y contenidos son accesibles y se distribuyen en todo tipo de plataformas y aparatos. Son el propio tejido de las redes sociales.
Baratos: la abundancia llega por la rebaja radical de los costes de captar, editar y distribuir contenidos por el desarrollo de las comunicaciones y las tecnologías digitales.
Amigables: buscan a su audiencia e intentan atraer su interés en un mercado de la atención donde se potencian los rasgos afectivos de la economía. De ahí la fascinación por la gratuidad –economía del regalo- y la desinstitucionalización lograda con la personalización.
Sociales: los contenidos no sólo se consumen, se comparten. Si no se redistribuyen no tienen valor, como ha dicho Henry Jenkins, teórico de la cultura de la convergencia. Es la ley de los contenidos en las redes sociales.
Personales: los contenidos definen al usuario, una construcción de la voluntad para crear una identidad de dominio público, la personalidad perfectiva con la que presentarnos ante los demás en la carrera por sostener ese ser líquido descrito por Zygmunt Bauman y que pensadores como Jean Baudrillard o Slavoj Zizek consideran una ilusión vital para resistir el desierto de lo real. La información ya no es sólo poder, sino la justificación de nuestra posición en las redes que definen la sociedad de la información.
Interactiva: información y contenidos dejan de estar orientados al mero consumo, es necesario que estimulen la participación y la interactividad para sobrevivir en el flujo social: la corriente continua de contenidos, recomendaciones y relaciones de los usuarios, siempre accesibles y en contacto con otros en una comunidad de intereses.
La audiencia controla los contenidos como nunca y los medios están obligados a aceptar una nueva economía plagada de competidores y de plataformas donde la información tiene usos, significados y efectos muy distintos a los concebidos por el periodismo tradicional.
Un ecosistema donde todo el mundo es receptor y emisario, donde el mercado de oferta y demanda es destruido por la abundancia digital aunque muchos de sus contenidos sean sólo commodities y low cost. Donde el ciclo 24 horas inaugurado hace menos de treinta años cae superado por el flujo social en tiempo real. El valor informativo se convierte en la valencia de las posibilidades de relación y conexión de la información. Donde la experiencia de usuario, la vivencia y el interfaz de acceso son tan importantes como el propio contenido.
Es la consolidación del periodismo líquido, parafraseando a Bauman, obligado a buscar su ser y su destino constantemente para poder existir. Periodismo en construcción y en mutación permanente después de más de un siglo de cambios sin sin cuestión de su esencia y papel en la sociedad. Medios obligados a adaptar su viejo modelo de negocio basado en la doble venta de publicidad y de ejemplares (prensa) o de pago por contenidos (audiovisual).
El periodismo necesita una revolución y pueden avanzarse algunos de sus objetivos.
El público no existe. La era de los mass media ha muerto aunque pervivan medios y contenidos de gran audiencia y alto atractivo. Los medios están obligados a pasar de un periodismo dirigido a audiencias a otro pensado para personas y ciudadanos. Recuperar los valores del periodismo cívico través de la participación ciudadana.
Del downsizing a los superperiodistas. Es hora de acabar con los recortes en las redacciones como principal defensa contra el descenso de los ingresos y el negocio. El ciberperiodismo no necesita grandes redacciones, pero sí de organizaciones flexibles, rápidas, expertas, potenciadas con algoritmos sociales y tecnológicos, herramientas digitales y criterio social.
Gestionar la abundancia informativa y de contenidos: avanzar en las intersecciones de los criterios profesionales, sociales y tecnológicos para construir plataformas y contenidos donde la información sea un proceso y sus consumidores puedan convertirse en usuarios inteligentes para poder aprovechar de diferentes formas, en cualquier momento y con varios fines la información.
Democratizar y abrir las redacciones. Del modelo jerárquico al participativo, el mismo objetivo que ha dirigido el asalto de los ciudadanos a los medios en una revuelta desde dentro. La redacción debe convertirse en una red social y los periodistas transformarse nodos temáticos y de relación entre usuarios. Los llamados curators o guías digitales.
De medios a plataformas. La cabecera y el paquete informativo tradicional no son suficientes. Todos los medios son agregadores de intereses, contenidos, atención y usuarios. Creadores y soporte de comunidades de intereses basadas en la información.
Los más maleables evolucionan para convertirse en plataformas digitales: sistemas inteligentes para gestionar activamente la transmisión de datos e información; modulares, donde el dueño de la plataforma y terceros –proveedores, desarrolladores, usuarios- pueden ofrecer sus contenidos y servicios y construir una oferta complementaria para aumentar el valor de la plataforma. Un espacio de encuentro de clientes y proveedores en un entorno de servicio garantizado. En definitiva, la reconquista de la vinculación entre continente y contenido para recuperar la rentabilización de un periodismo de fuente abierta y participativo.
Plataformas orientadas a responder a una demanda multiproducto (contenidos), multimedia (formatos), multiedición (tiempo) y con acceso a través de varios dispositivos con total ubicuidad.
Negocio 3600: de la doble venta tradicional, agotada hasta a magra monetización publicitaria digital, a la suma de nuevas fuentes de ingresos. Un negocio híbrido entre publicidad, marketing y edición. Los medios sin una migración planificada hacia un negocio 3600 con nuevas ofertas y soportes publicitarios, más orientado a transacciones, para facilitar los contactos entre audiencias y mercado publicitario con soportes, contenidos, movilidad, geolocalización y herramientas confiables. Huir de la vieja etiqueta de soportes para convertirse en proveedores y facilitadores de soluciones comerciales para anunciantes y público.
Aumentar la experiencia ciudadana. La experiencia de usuario cambia en cada equipo y la oferta debe adecuarse. El verdadero fin de los diarios comienza cuando se puede acceder a toda la información, con diferentes formatos y estilos, desde el bolsillo con un móvil y cuando periódicos y revistas pueden dejar de acompañar el desayuno de un domingo mientras un iPad ocupa su lugar junto al café y las tostadas. La experiencia informativa debe ser útil e inmersiva. Convertir la información en una guía útil para la vida cotidiana y los contenidos en rasgos de la identidad en red o de dominio público, diseñada para compartir.
Periodismo aumentado. Utilizar los datos vinculados, los que los conectan con los objetos, según la definición de Tim Berners-Lee para la web semántica, los contenidos abiertos y de dominio público, y las posibilidades de las nuevas tecnologías y equipos para ofrecer al ciudadano la mejor información hasta construir una vivencia de realidad y conocimiento aumentado.
El periodismo como nuevo espacio público. Convertirse en red, conector, ampliar las garantías del derecho a la información y abrir los contenidos y espacios de dominio público. Dejar de centrarse en el negocio de la copia y los derechos de propiedad cerrados para facilitar las formas de compartirlos y el uso justo.
El periodismo como procomún. Los procomunes (commons) son los bienes que pertenecen a todos, a la colectividad de unos mismos intereses, comprometida con su enriquecimiento y legado, y que aprovecha esos bienes en una cadena de valor para crear otros. En definitiva, esos bienes de los que todos somos usuarios, clientes y accionistas. Los contenidos y el conocimiento son los procomunes fundamentales en la sociedad postindustrial o de la información.
Una reingeniería del servicio público del periodismo para que los ciudadanos futuros no sean ciborgs sentimentales, atrapados por las emociones en la pulsión digital, sino personas potenciadas más allá de la biología (Ray Kurzweil) y apoyadas en la superinteligencia construida en las redes.
Periodistas e internautas de todo el mundo siguen sufriendo la censura y la represión por informar, según el Informe Anual 2010 de Reporteros sin Fronteras. La libertad de expresión continúa en peligro y ni las democracias occidentales ni el desarrollo económico en muchos países como China son su salvaguarda. La democracia y el derecho a la información sigue restringida más allá de lo que muchas veces parece.
El informe de RsF no abarca todavía la revolución árabe con la represión y los bloqueos informativos y a internet, pero la organización alerta de los ataques a periodistas y la censura, como la que se acentúa en Libia los últimos días.
En el informe se puede repasar la situación en todos los continentes y en la mayoría de países.
RsF saluda iniciativas como la de Islandia (Icelandic Modern Media Initiative) para convertirse en un refugio digital de la libertad de expresión y contra la persecución y la censura.
En el informe se abordan las filtraciones de Wikileaks. RsF recuerda que ha solicitado más transparencia al gobierno norteamericano y más responsabilidad a Wikileaks con la información que publica para proteger a personas citadas en los documentos y vídeos filtrados por la organización.
RsF cree que "Wikileaks es un medio de comunicación y, como tal, está sometido a las normas de responsabilidad de publicación, al igual que todos los demás".
En España (pág. 94), continúa la preocupación por las coacciones de ETA, se felicitan por la absolución de los directivos de Egunkaria y por la de Daniel Anido y Rodolfo Irago de la Ser por publicar en la web documentos sobre afiliación irregular en el PP.
La organización define a internet como "un espacio donde se pueden pedir cuentas a los poderosos" (pág. 143) y resalta su papel en las revueltas en el Magreb y los países árabes. "Transparencia se ha convertido en la palabra clave de los internautas" y por eso aumenta el filtrado de la web y la identificación de activistas y disidentes. RsF recuerda que 110 internautas están encarcelados en todo el mundo.
La organización muestra su preocupación por las legislaciones que pueden atentar contra las libertades en internet para perseguir la propiedad intelectual o a través de otras regulaciones. Lo contrario al acceso a internet como derecho fundamental reconocido en Finlandia y defendido por la ONU.
Amazon insiste: deje el pesado y reflectante iPad. Para leer, Kindle, donde además se compran los libros directamente desde Amazon. El anuncio de la compañía de Jeff Bezos escenifica las grandes dudas del mercado editorial: ¿cómo, con qué aparatos y quién dominará el mercado del ebook? Una duda que mantiene a los editores españoles y agentes literarios renuentes, junto al precio fijo, la renegociación de los derechos de autor y la supervivencia del mercado tradicional. Con el ebook, el dispositivo importa. No se trata sólo de la lectura, sino del acceso directo a las librerías digitales y la oferta de títulos. Los dueños de las nuevas plataformas imponen su ley y sus condiciones
Amazon rehuye los estándares con su plataforma propietaria y su formato .azw. Apple ofrece a los editores sus más de 160 millones de usuarios con tarjetas de crédito registradas, pero ambos siguen luchando por conseguir contratos con los editores para ampliar su oferta.
Pero además los lectores buscan una experiencia continua de lectura. En su ebook, sus móviles y tabletas o sus ordenadores. Algo que sólo está en manos todavía de gigantes como Amazon.
El ebook es todavía un mercado mínimo en España, alrededor de un 3% de las ventas (casi el 10% en Estados Unidos), con sólo un 5,3% de la población leyendo libros en formato digital. En 2010 se publicaron en todos los soportes digitales algo más de 16.500 títulos frente a los más de 87.000 en soporte tradicional, según los datos provisionales.
Las cifras de la agencia de Carmen Balcells muestran lo irrisorio de las ventas, con Todos los cuentos de García Márquez como líder con 835 unidades vendidas, seguido por Isabel Allende con su perenne La casa de los espíritus y 694 unidades.
El reciente Nobel de Mario Vargas Llosa no llega a 700 ebooks con dos títulos en la clasificación. En total, 5.885 euros por derechos de autor en 2010.
La próxima apertura de Amazon en España y la anunciada ampliación de la oferta en el iBookstore de Apple, unidas al aumento de aplicaciones de libros y lectura de ebooks debería animar un mercado en el que la falta de una plataforma dominante y simplicidad de la oferta, sin que los lectores tengan que elucubrar sobre formatos y qué libros podrán leer en sus ereader, es determinante en un mercado incipiente.
Las cifras de Balcells parecen indicar que la mayoría de los ebooks en español se compran en las grandes librerías digitales norteamericanas. El 63% en Amazon y el 26% en Barnes&Noble. Leer-e, una de las principales librerías digitales españolas, en la que Balcells oferta a sus autores, y donde se comercializan ebooks en formatos pdf, ePub y Mobipocket, sin compatibilidad con iPad, sólo alcanza el 8% de las ventas. ¿Qué pasará cuando llegue Amazon y su integración de tienda y dispositivo? ¿Se volcarán los lectores en la nueva plataforma asociada a Kindle?
Los editores aún tienen mucho que decir. Los lectores digitales buscan un dispositivo barato y eficiente, pero también los libros que desean.
Por ahora sólo el 1,3% de los lectores leen en ereader y tabletas. El iPad está en el 0,8% de los hogares y los lectores digitales en el 1%. Un total de menos de 350.000 dispositivos de lectura a los que hay que sumar los móviles del 6,9% de los lectores que leen en la pantalla del teléfono, según el Barómetro de Lectura 2010.
Sony, el mayor distribuidor europeo de ereaders, no tiene una política de precios tan agresiva como Amazon con Kindle.
El mercado europeo de distribución del ebook es mucho más plural que el norteamericano. Frente al dominio de Amazon en Estados Unidos, donde el 45% de los lectores leen en Kindle (datos de Book Marketing LTD) o de Gran Bretaña, donde Amazon concentra el 75% del mercado de ebooks, en España hay más de 30 librerías digitales, como se puede ver en Libranda.
Defender esa pluralidad de distribuidores, tiendas y editoriales no debería estar reñida con lanzar una oferta competitiva y clara a los consumidores: más atención a los libros y menos a los dispositivos con la adopción de estándares claros para despejar las dudas de los consumidores y facilitar la lectura.
Pero el mercado sigue sin estar claro para los lectores. Ni por oferta de títulos, ni por lectores compatibles, ni por precios.
Quizá el desembarco de una gran empresa como Amazon revele otra oportunidad perdida para el mercado del libro en España.
Un grito resuena en las redes sociales en forma de etiqueta: #nolesvotes. Es la rebelión de muchos internautas contra el voto a PSOE, PP y CiU en las próximas elecciones por aprobar la ley Sinde contra las descargas. A algunos les parece nihilismo consumista, otros se asombran del apoyo a una protesta con más eco digital que preocupaciones como el paro o la reforma de las pensiones. Pero el empuje contra la contestada iniciativa del Ministerio de Cultura es otra muestra del hartazgo de los ciudadanos con la partitocracia y su opacidad y falta de transparencia.
Algunos de los partidos contrarios a la ley Sinde, como Izquierda Unida y UPD, han escuchado y estudian alternativas para proponer la reforma de la propiedad intelectual. Otros, como PSOE y PP, han cerrado el debate entreabierto en algún momento.
Unidad Editorial (El Mundo, Marca, Expansión, etc.) debería alcanzar 103.000 suscriptores en 2013 en Orbyt, su plataforma digital de pago. El plan estratégico del grupo italiano RCS, su principal accionista, apuesta por aumentar los ingresos digitales y sostener los de papel en los próximos años aumentando el precio de los diarios para reducir el impacto de la caída de la difusión.
La estrategia del grupo pasa por aumentar la facturación en pantallas a un ritmo de crecimiento del 23% anual de los ingresos publicitarios digitales y conseguir un aumento del 53% en la facturación de su producción y canales de TDT (Veo TV y Marca TV).
El objetivo de RCS es alcanzar en dos años una facturación digital del 20,8%, 536 millones de euros frente a 1.917 millones del negocio tradicional. Unos ingresos totales de 2.453 millones de euros con un margen de ebitda del 12% y un crecimiento anual del 2,8% impulsado por los negocios digitales.
El grupo apuesta por mantener el negocio mixto en la web y las aplicaciones para móviles y tabletas, con oferta gratuita y premium de todas las marcas informativas. El vídeo será otro de los elementos de crecimiento del negocio, con el objetivo de llegar a 610 millones de streams de vídeo en España en 2013.
Para lograrlo, RCS confía en conseguir 103.000 suscriptores digitales en web, móviles y tabletas. Un 3,2% del total de 3,2 millones de usuarios de tabletas que se calculan para ese año.
Fuentes de Unidad Editorial creen que la cifra más fiable podría estar alrededor de las 80.000 suscripciones en tabletas.
En todos los casos, el negocio de pago en los nuevos dispositivos de RCS y el resto de los grupos de medios pasa por la evolución de los sistemas de pago en iPad y Android, donde Apple y Google han comenzado una lucha para convertirse en los principales distribuidores de las ofertas de los medios, tanto informativos como de vídeo o música. RCS espera que la publicidad suponga un 30% del negocio digital frente a un 25% del pago por contenidos y otro 30% de sus canales de televisión.
En el negocio tradicional, RCS calcula una pérdida anual del 5,4% en la difusión de los diarios y una recuperación de la publicidad para aumentar un 3,4% al año tras cerrar 2010 con una caída estimada del 3,5%.
El diagnóstico de RCS es que el deterioro de los medios tradicionales continuará, con la excepción de los libros, donde la compañía ve todavía muy lenta la expansión del ebook. La publicidad digital seguirá creciendo a ritmos de entre el 20 y el 30%, pero seguirá sin compensar la caída del negocio convencional.
El grupo quiere fortalecer el atractivo y calidad de sus contenidos periodísticos, pero repensar sus productos para centrarse más en los lectores y clientes con un fuerte despliegue de CRM para sostener la difusión y aumentar la frecuencia de compra en cualquier plataforma. El rediseño del modelo de negocio pasa por aumentar las fuentes de ingresos, conseguir más usuarios digitales de pago, aumentar el marketing directo frente a las promociones y comenzar a crecer en ecommerce e ingresos a través de redes sociales. Elementos de un nuevo negocio 360º que la mayoría de las compañías de medios comienzan a desarrollar en todo el mundo.